
/
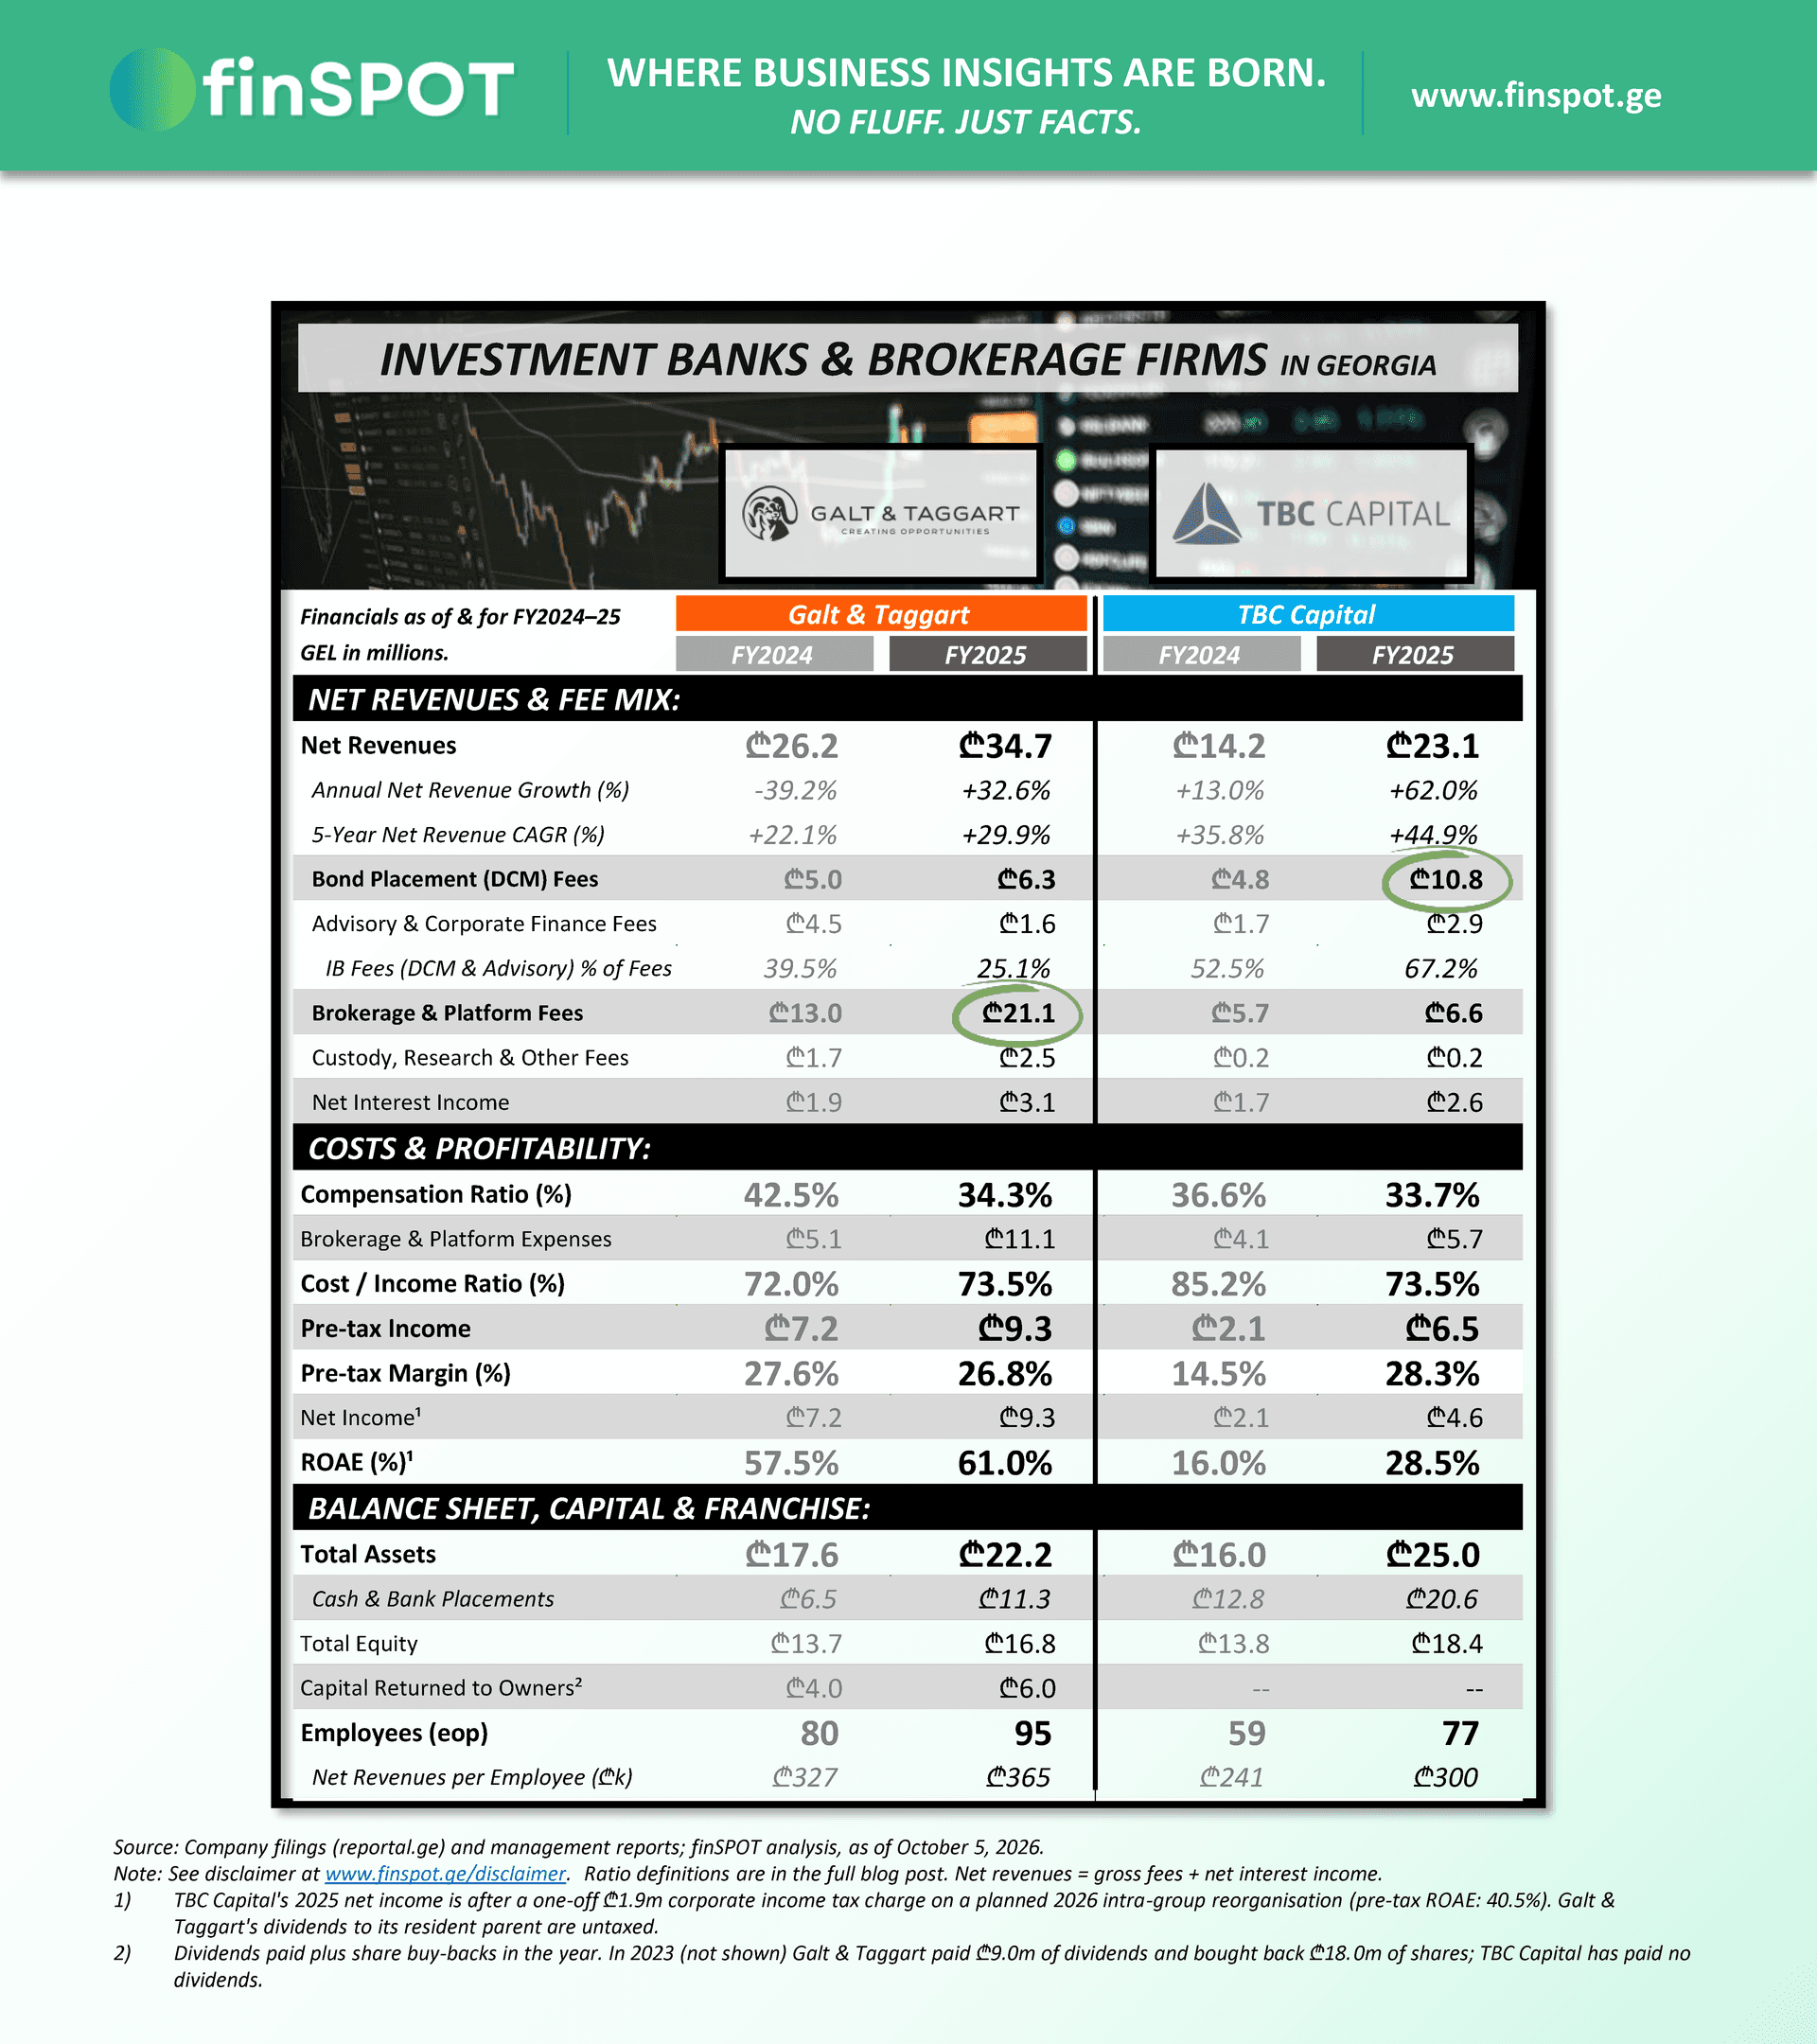
💡 გავეცნოთ საქართველოს საინვესტიციო საბანკო და საბროკერო ბიზნესს ორი კომპანიის მაგალითზე:
1️⃣ სს „გალტ ენდ თაგარტი“ (Galt & Taggart)
2️⃣ შპს „თიბისი კაპიტალი“ (TBC Capital)
წარმოდგენილი კომპანიების ძირითადი საქმიანობა საინვესტიციო საბანკო და საბროკერო მიმართულებებს მოიცავს: ობლიგაციების განთავსება, საბროკერო მომსახურება, კორპორაციული ფინანსები და M&A კონსულტაცია, კვლევები. ორივე ქვეყნის ორი უმსხვილესი საბანკო ჯგუფის შვილობილია: Galt & Taggart — Lion Finance Group-ის (საქართველოს ბანკი), TBC Capital — TBC Bank Group-ის.
წყარო: კომპანიების 2019–2025 წლების აუდიტირებული ფინანსური ანგარიშგებები და მმართველობის ანგარიშგებები (reportal.ge); საქართველოს ეროვნული ბანკის კაპიტალის ბაზრის მიმოხილვა, 2025 წლის IV კვარტალი; finSPOT-ის ანალიზი.
შენიშვნა: იხილეთ პასუხისმგებლობის შეზღუდვა www.finspot.ge/disclaimer
¹ TBC Capital-ის 2025 წლის ანგარიშგება (შენიშვნა 6): კლიენტების მიბარებულ აქტივებს (₾172.7 მილიონი; 2024: ₾150.8 მილიონი) კომპანია არ აღიარებს, რადგან მათზე კონტროლი არ აქვს; ეროვნული ბანკის N145/04 ბრძანებით მოთხოვნილ საკუთარი და კლიენტების აქტივების გამიჯვნას კომპანია 2026 წლის იანვრიდან აკმაყოფილებს, რეკონსილაციის მოთხოვნას სრულად (შენიშვნა 19). Galt & Taggart-ის 2023 წლის ანგარიშგება (შენიშვნა 5): კანონმდებლობით კლიენტების ფული ნომინალური მფლობელობის ანგარიშზე, კომპანიის ანგარიშებისგან განცალკევებულად, კომერციულ ბანკებშია განთავსებული და კომპანიას მისი ეკონომიკურ საქმიანობაში გამოყენების უფლება არ აქვს; 2023 წლიდან ის ანგარიშგებაში აღარ აისახება (2023 წლის ბოლოს ₾128.1 მილიონი, ბოლო გამჟღავნებული თანხა), მანამდე აქტივებშიც და ვალდებულებებშიც ერთდროულად ჩანდა. ორივე კომპანიის საპროცენტო შემოსავალი საკუთარ ფულსა და განთავსებებს უკავშირდება (TBC Capital: შენიშვნები 7 და 20; Galt & Taggart: შენიშვნა 9). Galt & Taggart-ის საბროკერო კლიენტების აქტივები (AUM, ₾3.88 მილიარდი) მმართველობის ანგარიშგებიდანაა.
² დაკავშირებულ მხარეებთან ოპერაციების შენიშვნების მიხედვით (TBC Capital: შენიშვნა 20; Galt & Taggart: შენიშვნა 25). TBC Capital-ის ₾7.8 მილიონი: სს „თიბისი ბანკი“ ₾4.3 მილიონი, TBC Bank Group PLC ₾2.0 მილიონი, სს „თიბისი ლიზინგი“ ₾1.3 მილიონი, სხვა ₾0.2 მილიონი; შენიშვნა თანხებს კონტრაგენტების მიხედვით აჩვენებს, მომსახურების ტიპის მიხედვით არა. Galt & Taggart-ის ₾1.6 მილიონი წმინდა (საკომისიო ხარჯის შემდეგ) საკომისიო შემოსავალია და TBC Capital-ის მთლიან მაჩვენებელთან პირდაპირ შესადარისი არ არის; დამატებით, Galt & Taggart-ის წმინდა საპროცენტო შემოსავლის ₾1.0 მილიონი დაკავშირებული მხარისგანაა.
³ თანამშრომელთა რაოდენობა წლის ბოლოს, კომპანიების მმართველობის ანგარიშგებების მიხედვით; წლის ბოლოს რაოდენობაზე დათვლილი წმინდა შემოსავალი ერთ თანამშრომელზე: Galt & Taggart ₾365 ათასი, TBC Capital ₾300 ათასი. Galt & Taggart-ის ანაზღაურება Lion Finance Group-ის აქციებით გაცემულ ბონუსსაც მოიცავს (2025: ₾1.4 მილიონი).
⁴ Galt & Taggart-ის 2023 წლის საკონსულტაციო შემოსავალი ₾27.2 მილიონი იყო, საიდანაც ₾26.9 მილიონი ერთი არასტანდარტული ყიდვა-გაყიდვის გარიგების საკომისიოა (კომპანიის 2024 წლის მმართველობის ანგარიშგება). 2025 წლის აგვისტოში დაწყებული კამერალური შემოწმების საფუძველზე შემოსავლების სამსახურმა კომპანიას 2022 წელს ერთ-ერთ დამკვეთთან გაფორმებული ხელშეკრულებიდან მიღებულ შემოსავალზე დღგ-ს საგადასახადო მოთხოვნა წარუდგინა; კომპანია მოთხოვნას სასამართლოში ასაჩივრებს და თანხას არ ასახავს (2025 წლის ანგარიშგება, შენიშვნა 26).
⁵ საქართველოს ეროვნული ბანკი, კაპიტალის ბაზრის მიმოხილვა, 2025 წლის IV კვარტალი: 2025 წელს 14 ემიტენტმა 20 ობლიგაცია საჯაროდ განათავსა, ჯამში ₾1.58 მილიარდი (2024: 11 ემიტენტი, 21 ობლიგაცია, ₾480 მილიონი); მიმოქცევაში არსებული კორპორაციული ობლიგაციები წლის ბოლოს ₾2.7 მილიარდი (+33% სავალუტო ეფექტის გარეშე); ლარის კორპორაციული ობლიგაციების გარიგებების შეფარდება საშუალო ნაშთთან 1%, სავალუტო ობლიგაციებისა 9%.
⁶ ROAE = წმინდა მოგება / საშუალო საკუთარი კაპიტალი. Galt & Taggart მოგების გადასახადს არ იხდის, ამიტომ მისი წმინდა მოგება და მოგება დაბეგვრამდე ერთმანეთს ემთხვევა.
კოეფიციენტების დეფინიციები:
წმინდა შემოსავალი (net revenues): მთლიანი საკომისიო შემოსავალი (საკომისიო ხარჯის გამოკლებამდე) დამატებული წმინდა საპროცენტო შემოსავალი. საკუთარი ინვესტიციებიდან და მეკავშირე საწარმოებიდან მიღებული შედეგი, გაუფასურებები და საკურსო სხვაობა წმინდა შემოსავალში არ შედის.
ანაზღაურების კოეფიციენტი: ხელფასები, ბონუსები და აქციებით ანაზღაურება, გაყოფილი წმინდა შემოსავალზე.
ხარჯი/შემოსავალი (cost/income): მთლიანი საოპერაციო ხარჯები (ანაზღაურება, პლატფორმებისა და საბროკერო მომსახურების საკომისიო ხარჯები, სხვა ხარჯები ცვეთისა და ამორტიზაციის ჩათვლით; ერთჯერადი გაუფასურებები და კომპენსაციები გამორიცხულია), გაყოფილი წმინდა შემოსავალზე.
მარჟა დაბეგვრამდე (pre-tax margin): მოგება დაბეგვრამდე გაყოფილი წმინდა შემოსავალზე.
ROAE: წმინდა მოგება გაყოფილი საშუალო საკუთარი კაპიტალზე.