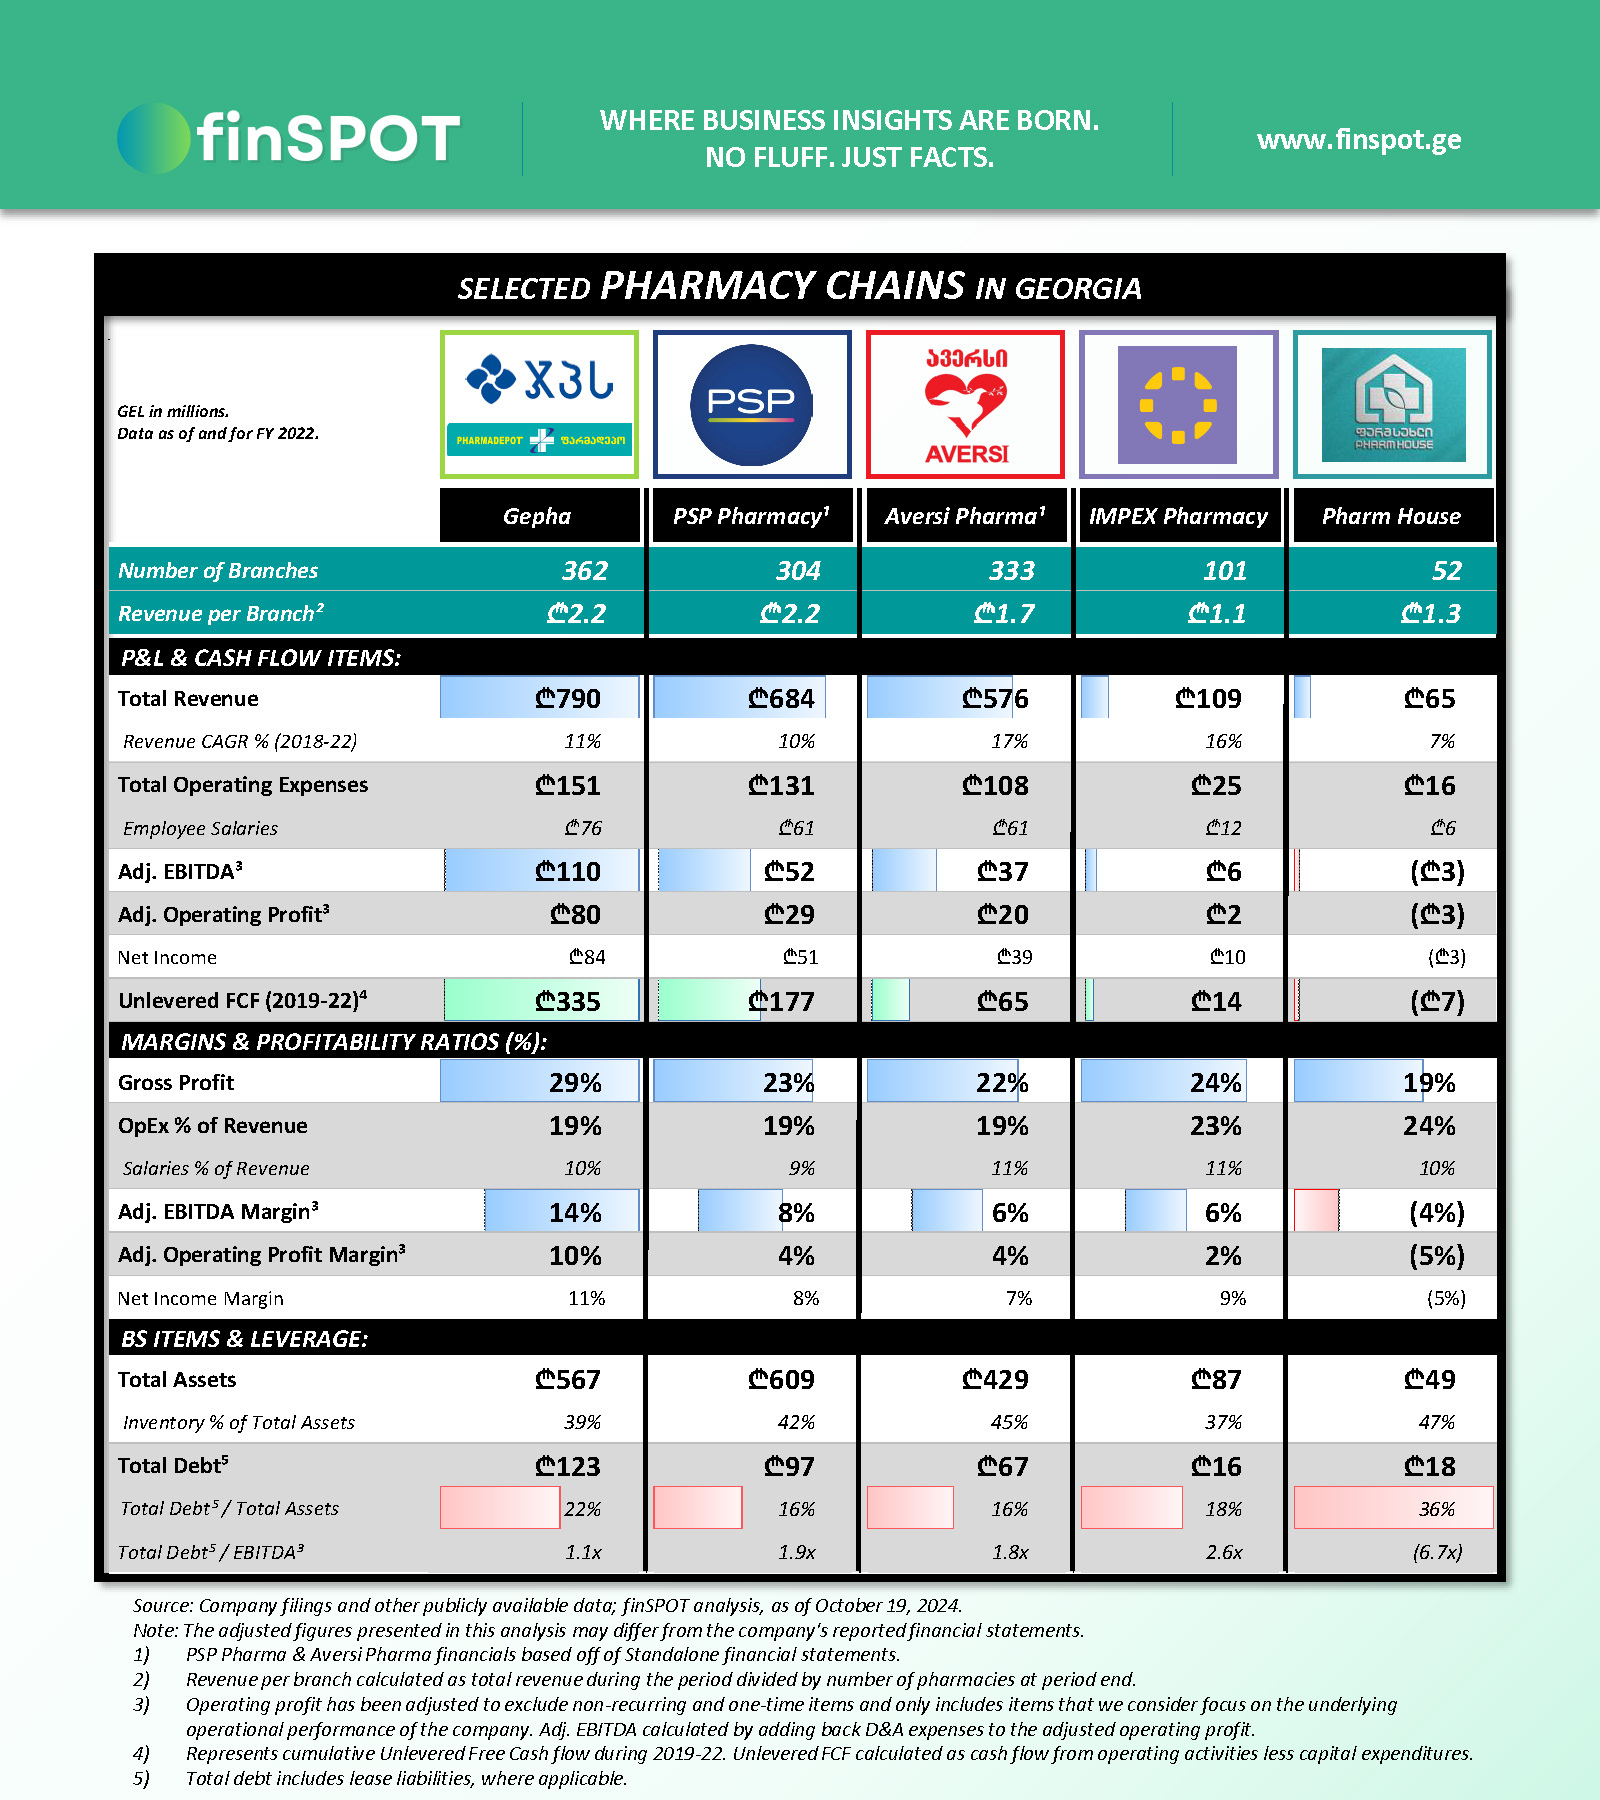
-ზე მეტი აფთიაქის ქსელის ოპერატორია. კომპანიაში 4,000-ზე მეტი ადამიანია დასაქმებული (2024: 4,422). 2025 წლის ბოლოს 67%-ს პაატა კურტანიძე ფლობდა, 33%-ს კი ნიკოლოზ კურტანიძე. 2026 წელს პაატა კურტანიძე 100%-იანი მფლობელი გახდა.
📍 მონაცემები ინდივიდუალურ (standalone) ანგარიშგებას ეყრდნობა, რომელიც მხოლოდ სააფთიაქო და საბითუმო ბიზნესს ასახავს. კონსოლიდირებული ჯგუფი სადაზღვევო კომპანია "ალფას" და კლინიკებსაც მოიცავს.
🎯 "ავერსი ფარმას" შემოსავალი ბოლო ექვს წელში თითქმის გასამმაგდა. სწრაფი ზრდის ტემპი ყველაზე კარგად "გეფასთან" შედარებით ჩანს: 2019 წელს "ავერსი ფარმას" შემოსავალი "გეფას" შემოსავლის 55%-ს შეადგენდა, 2025 წელს კი უკვე თითქმის გაუთანაბრდა. ეს ზრდა კომპანიამ საკუთარი ფულადი ნაკადებით დააფინანსა, დამატებითი სესხისა თუ კაპიტალის გარეშე. შედეგად, 2025 წლის ბოლოს "ავერსი" საბანკო ვალის გარეშე ოპერირებს და ამავდროულად ჯგუფის სადაზღვევო და კლინიკების ბიზნესების მფლობელიცაა.
📈 2025 წელს შემოსავალი 19%-ით, ₾930 მილიონამდე გაიზარდა. 2019 წელთან შედარებით კი შემოსავალი 2.8-ჯერ გაიზარდა. ზრდის წყარო საცალო ქსელია. 2025 წელს საცალო რეალიზაცია (შემოსავლის 83%) 22%-ით გაიზარდა, საბითუმო კი მხოლოდ 4%-ით.
📑 2025 წელს საერთო მოგების მარჟამ 26.7% შეადგინა, რაც ბოლო შვიდი წლის მაქსიმუმს წარმოადგენს (2024: 23.1%). მარჟის ზრდის ნაწილი ხარჯებმა წაიღო. საოპერაციო ხარჯების (ცვეთის გარეშე) წილი შემოსავალში 17.2%-მდე გაიზარდა (2024: 15.9%), ძირითადად ხელფასების 25%-იანი ზრდის გამო. შედეგად, EBITDA-მ ₾92 მილიონი შეადგინა (2024: ₾59 მილიონი), EBITDA მარჟამ კი 9.9% (2024: 7.5%). 2025 წლის დაკორექტირებული EBITDA არ მოიცავს ₾11 მილიონის ერთჯერად მოგებას, რომელიც კომპანიამ შვილობილ კომპანიაზე მიწის გაყიდვით მიიღო.
🏦 "ავერსი ფარმას" შემოსავლების ზრდა საკუთარი მოგებით დაფინანსდა. საბანკო სესხი 2019 წლის ₾46 მილიონიდან 2025 წლის ბოლოს ₾132 ათასამდე შემცირდა, ამიტომ ₾92 მილიონის მთლიანი ვალი (აქტივების 14%) თითქმის მთლიანად საიჯარო ვალდებულებებია. საკუთარი კაპიტალი ₾379 მილიონია, აქტივების 56%, და თითქმის მთლიანად დაგროვილი მოგებაა. ეს მოგება მარაგებშია ჩადებული, რომლებიც ₾301 მილიონს, აქტივების 45%-ს, შეადგენს. მარაგები საშუალოდ 148 დღეში იყიდება, მომწოდებლებს კი კომპანია 89 დღეში უხდის. ანუ მარაგების თაროზე ყოფნის დროის 60%-ს მომწოდებლების კრედიტი ფარავს, საკუთარი ფულით კი მხოლოდ ორი თვე ფინანსდება.
⚠️ აღსანიშნავია, რომ კომპანიას კონკურენციის სააგენტოს მხრიდან ₾14 მილიონის ჯარიმა დაეკისრა. თუმცა ამ ჯარიმას კომპანია სასამართლოში ასაჩივრებს და რეზერვი არ შეუქმნია.
💵 2021-25 წლებში საოპერაციო ფულადმა ნაკადმა ჯამურად ₾193 მილიონი შეადგინა. აქედან ₾82 მილიონი CapEx-ს მოხმარდა და ₾26 მილიონი პროცენტებს, ანუ თავისუფალი ფულადი ნაკადი საპროცენტო ხარჯის შემდეგ (FCF) ₾84 მილიონი იყო. ეს თანხა იჯარის ძირის დაფარვას (₾55 მილიონი) და საბანკო სესხების დაფარვას (წმინდა ₾34 მილიონი) მოხმარდა. 2025 წლის ბოლოს ფულადი ნაშთი ₾34 მილიონი იყო (2024: ₾10 მილიონი).
💰 2021-25 წლებში მფლობელებმა დივიდენდად ₾12 მილიონი მიიღეს, ამ პერიოდის წმინდა მოგების 5%. 2025 წელს ₾2 მილიონი გაიცა დივიდენდად, თუმცა მფლობელს კიდევ ₾11 მილიონის დარიცხული დივიდენდი ეკუთვნის. დანარჩენი მოგება კი ქსელის ზრდას მოხმარდა.
📊 2025 წლის ძირითადი standalone მაჩვენებლები:
- შემოსავალი: ₾930 მლნ (+18.5% წ/წ)
- აფთიაქების რაოდენობა: 300+ (2024: 335)
- საერთო მოგების მარჟა: 26.7%
- საოპერაციო მოგების მარჟა: 7.4%
- EBITDA: ₾92 მლნ
- EBITDA მარჟა: 9.9%
- წმინდა მოგება: ₾74 მლნ (მარჟა: 8.0%)
- დივიდენდი (2021-25): ₾12 მლნ (2025: ₾2 მლნ)