
/
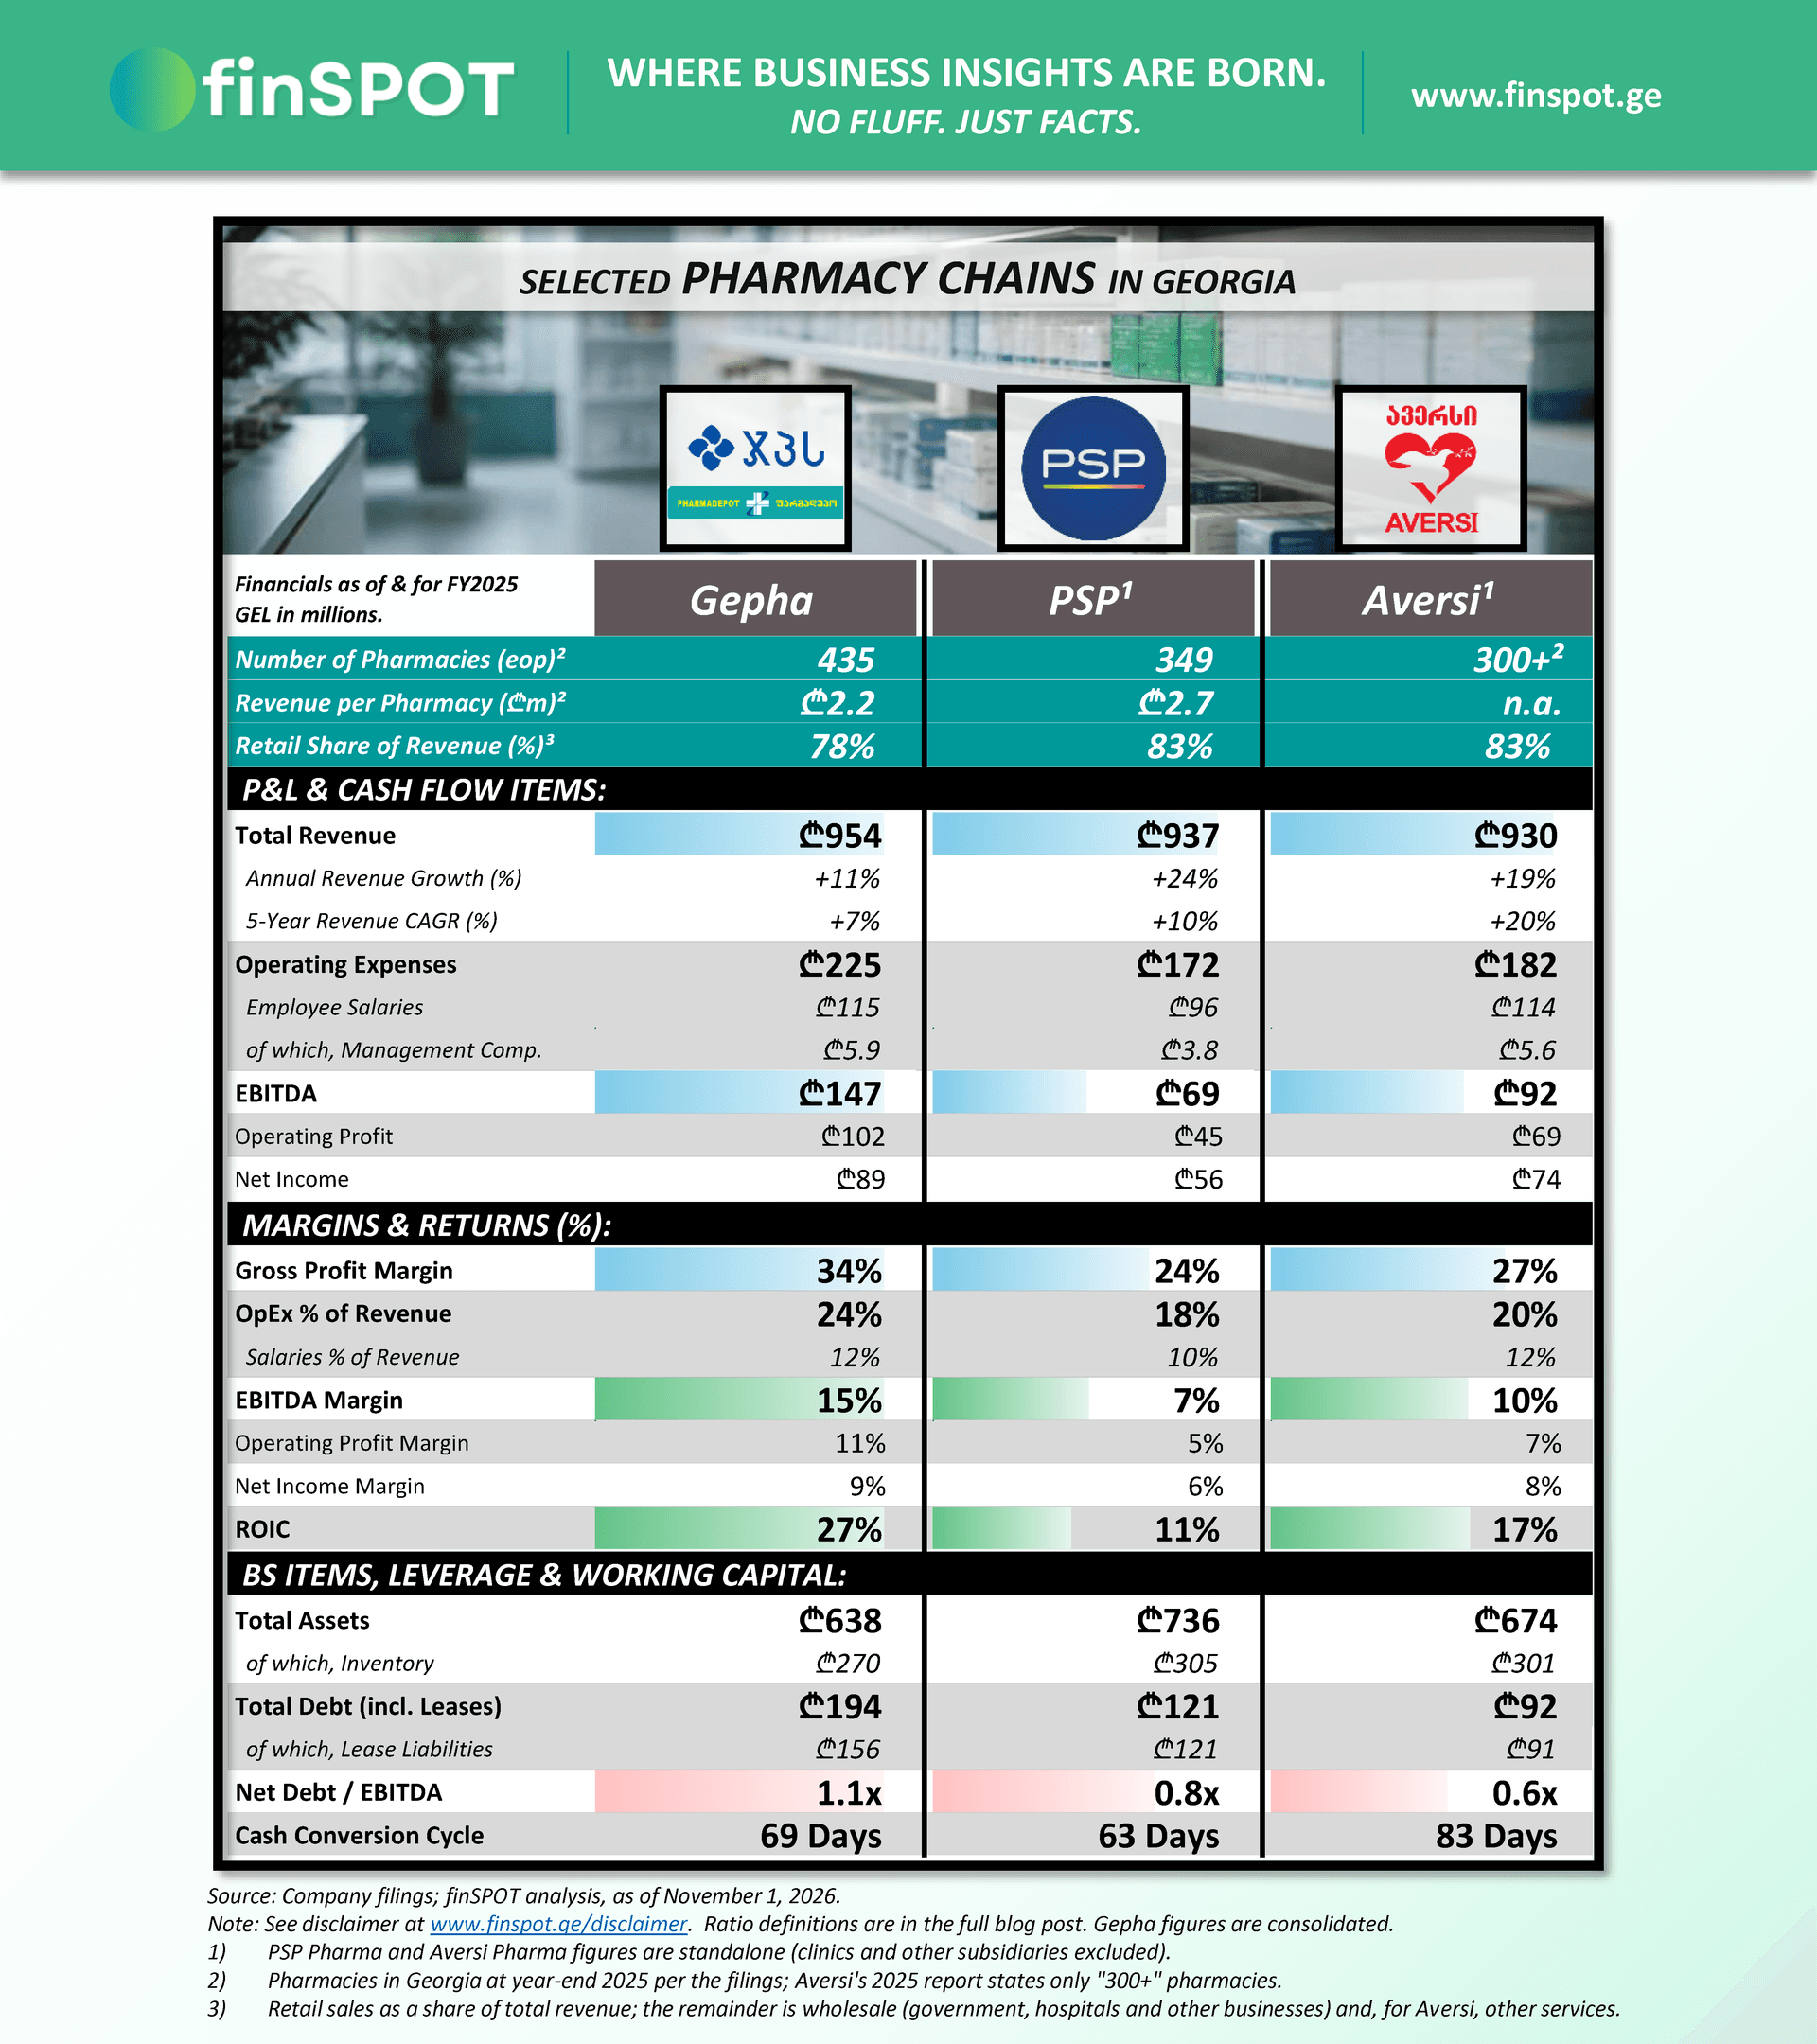
💡 გავეცნოთ სააფთიაქო ბიზნესს სამი კომპანიის მაგალითზე:
1️⃣ სს „გეფა“ (GPC, ფარმადეპო)
2️⃣ შპს „პსპ ფარმა“ (PSP)
3️⃣ შპს „ავერსი ფარმა“ (ავერსი)
2025 წელს სამი წამყვანი სააფთიაქო კომპანიის შემოსავლები ერთმანეთს თითქმის გაუთანაბრდა: თითოეულის ბრუნვა ₾930–954 მილიონის ფარგლებშია. ბოლო ხუთ წელში წარმოდგენილი სამი კომპანიის ჯამური შემოსავალი 71%-ით გაიზარდა ₾2.8 მილიარდამდე. ერთმანეთის მსგავს ბრუნვას კი განსხვავებული მომგებიანობა უდგას უკან: „გეფას“ EBITDA ₾147 მილიონია, „ავერსის“ ₾92 მილიონი, PSP-ის ₾69 მილიონი.
ბოლო ხუთ წელში (2020–2025) შემოსავლების განსაკუთრებულად მაღალი ზრდა დააფიქსირა „ავერსმა“, რომლის შემოსავალიც თითქმის 2.5-ჯერ გაიზარდა ამ პერიოდში (PSP: +60%; „გეფა“: +40%). 2020 წელს „ავერსის“ შემოსავალი „გეფას“ შემოსავლის მხოლოდ 56% იყო, 2025 წელს კი უკვე 98%-ია. უშუალოდ 2025 წელს ზრდის ლიდერი PSP გახდა, რომლის შემოსავალიც 24.2%-ით გაიზარდა („ავერსის“: +18.5%, „გეფა“: +10.7%).
მომგებიანობის თვალსაზრისით სამეულში „გეფა“ ლიდერობს, რომლის EBITDA მარჟაც 2020 წლის 13.8%-დან 2025 წელს 15.4%-მდე გაიზარდა. მაღალი მომგებიანობა ორივე ძირითად არხში ჩანს: საცალო საერთო მარჟა 36.3%-ია, საბითუმოსი 25.5%, მაშინ როდესაც PSP-ს შესაბამისი მაჩვენებლები 27.6% და 8.5%-ია. PSP-ის EBITDA მარჟა 10.8%-დან 7.4%-მდე შემცირდა: ხუთ წელში შემოსავალი 60%-ით გაიზარდა, EBITDA კი მხოლოდ 9%-ით. „ავერსის“ მარჟა კი თითქმის უცვლელი დარჩა ამავე პერიოდში (9.4% → 9.9%).
კომპანიების ბრუნვის 78–83% საცალო გაყიდვებია; დანარჩენი საბითუმო ბიზნესია, რომელიც სახელმწიფო პროგრამებს, საავადმყოფოებსა და სხვა აფთიაქებს ემსახურება. მოგებას კი ძირითადად საცალო ქსელი ქმნის. „გეფას“ საერთო მოგების 83% და PSP-ს 94% საცალო გაყიდვებზე მოდის.
ბიზნესის ეკონომიკა სამივესთან ერთნაირია. მარაგების ბრუნვის მაჩვენებელი 143–152 დღეა, მომწოდებლებს კი კომპანიები 89–105 დღის განმავლობაში უხდიან. შედეგად, წლის ბოლოს სავაჭრო ვალდებულებები მარაგის ღირებულების დაახლოებით 64%-ს შეადგენდა, ანუ მარაგის დაახლოებით ორ მესამედს მომწოდებლები აფინანსებენ. საბანკო ვალი სამივესთან უმნიშვნელოა: ჯამური ₾407 მილიონი ვალიდან მხოლოდ ₾39 მილიონია საბანკო სესხი, დანარჩენი კი IFRS 16-ით აღრიცხული საიჯარო ვალდებულებაა.
2021–2025 წლებში სამმა კომპანიამ ₾428 მილიონის დივიდენდი გაანაწილა, ჯამური წმინდა მოგების 51%. თუმცა განაწილების პოლიტიკა კომპანიებს შორის მკვეთრად განსხვავდება (დეტალები დივიდენდების სექციაშია).
„გეფას“ მონაცემები კონსოლიდირებულია (შვილობილები ჯამური შემოსავლის 2.7%-ია); PSP-ისა და „ავერსის“ მონაცემები ინდივიდუალურია, რათა კლინიკებისა და სხვა შვილობილების შემოსავლები არ აისახოს სააფთიაქო ბიზნესების შედარებისას. დეტალები მეთოდოლოგიურ შენიშვნაშია.
| ₾ მილიონი, 2025 | გეფა | PSP | ავერსი |
|---|---|---|---|
| შემოსავალი | 953.9 | 937.3 | 930.1 |
| ზრდა 2024 წელთან შედარებით | 10.7% | 24.2% | 18.5% |
| საცალო გაყიდვები | 744.1 | 777.3 | 776.4 |
| საცალო გაყიდვების ზრდა | 7.8% | 23.5% | 21.7% |
| საბითუმო გაყიდვები | 209.8 | 160.0 | 144.9 |
| საბითუმო გაყიდვების ზრდა | 22.2% | 28.2% | 4.0% |
| სხვა მომსახურება | — | — | 8.8 |
წყარო: 2025 წლის ანგარიშგებები, შემოსავლის შენიშვნები. „—“ ნიშნავს, რომ მიმდინარე წლის ბრუნვაში ცალკე ასეთი კომპონენტი წარმოდგენილი არ არის. არხების მარჟები საოპერაციო ხარჯებამდეა წარმოდგენილი.
„გეფას“ ზრდაში საბითუმო ბიზნესის წვლილი განსაკუთრებით დიდია: შემოსავლის ₾92 მილიონის მატებიდან ₾38 მილიონი სწორედ ამ მიმართულებაზე მოდის. მიუხედავად ამისა, მოგების ძირითადი წყარო საცალო ქსელია. საცალო საერთო მოგების მარჟა 36.3%-ია, საბითუმოსი 25.5%; საცალო ბიზნესი ბრუნვის 78%-ს და საერთო მოგების 83%-ს ქმნის.
PSP-სთან არხებს შორის სხვაობა კიდევ უფრო მკვეთრია. საცალო საერთო მარჟა 27.6%-ია, საბითუმოსი მხოლოდ 8.5%. საბითუმო მიმართულება შემოსავლის 17%-ს ქმნის, საერთო მოგების კი მხოლოდ 6%-ს. შესაბამისად, საბითუმო გაყიდვების უფრო სწრაფი ზრდის მიუხედავად, საერთო მოგების 94% კვლავ საცალო ქსელზე მოდის.
„ავერსის“ ზრდა თითქმის მთლიანად საცალო ბიზნესიდან მოდის: ბრუნვის ₾145 მილიონის მატებიდან ₾138 მილიონი საცალო გაყიდვებმა უზრუნველყო. მათი წილი მთლიან შემოსავალში 81.3%-დან 83.5%-მდე გაიზარდა. არხების მიხედვით თვითღირებულება ცალკე არ არის გამჟღავნებული, ამიტომ საცალო წილის ზრდა საერთო მარჟის გაუმჯობესების შესაძლო ახსნაა და არა რაოდენობრივად დადასტურებული მიზეზი.
PSP-ის საცალო გაყიდვებში სახელმწიფო პროგრამებზე, სხვა სახელმწიფო ორგანოებსა და კერძო დაზღვევაზე ერთად ₾110 მილიონი მოდის, საცალო ბრუნვის დაახლოებით 14%. „ავერსთან“ შესაბამისი წყაროებიდან შემოსავალი ₾140 მილიონია, საცალო ბრუნვის დაახლოებით 18%. „ავერსთან“ მოთხოვნების ბრუნვა 24 დღეა, PSP-სა და „გეფასთან“ 16 დღე; განსხვავების მიზეზები გადამხდელების მიხედვით ანგარიშგებებში გამოყოფილი არ არის.
„გეფას“ საქართველოში აფთიაქების რაოდენობა 395-დან 435-მდე გაიზარდა; PSP-ის ქსელი 334-დან 349-მდე. „ავერსის“ 2025 წლის ანგარიშში მხოლოდ „300-ზე მეტი“ აფთიაქია მითითებული.
„გეფას“ ქსელი 10%-ით გაფართოვდა, ჩეკების რაოდენობა კი 31.3 მილიონიდან 30.9 მილიონამდე შემცირდა. ამავე დროს, Georgia Capital-ის სეგმენტური ანგარიშით, შესადარისი მაღაზიების გაყიდვები 6.3%-ით, საშუალო ჩეკი კი 10.0%-ით გაიზარდა. ანუ ზრდა საშუალო ჩეკის მატებას ეყრდნობოდა და არა ტრანზაქციების რაოდენობას. ფასისა და ასორტიმენტის ცვლილების წვლილი ცალკე გამჟღავნებული არ არის.
PSP-ის საცალო გაყიდვები 23.5%-ით გაიზარდა, წლის ბოლოს ქსელი კი 4.5%-ით გაფართოვდა. ზრდის ასეთი სხვაობა მოქმედი ფილიალების გაყიდვების მატებასაც შეესაბამება, თუმცა შესადარისი მაღაზიების მაჩვენებლისა და გახსნის თარიღების გარეშე მისი ზუსტი წვლილი ვერ გამოითვლება.
| მაჩვენებელი | გეფა 2024 → 2025 | PSP 2024 → 2025 | ავერსი 2024 → 2025 |
|---|---|---|---|
| საერთო მოგების მარჟა | 31.7% → 33.9% | 22.6% → 24.3% | 23.1% → 26.7% |
| საოპერაციო ხარჯები / შემოსავალი | 22.7% → 23.6% | 19.3% → 18.3% | 18.6% → 19.6% |
| პერსონალის ხარჯი / შემოსავალი | 11.2% → 12.0% | 10.8% → 10.2% | 11.6% → 12.3% |
| EBITDA მარჟა | 14.2% → 15.4% | 6.0% → 7.4% | 7.5% → 9.9% |
| საოპერაციო მოგების მარჟა | 9.4% → 10.7% | 3.4% → 4.8% | 4.9% → 7.4% |
EBITDA = finSPOT-ის კლასიფიკაციით კორექტირებული საოპერაციო მოგება + ცვეთა და ამორტიზაცია. საოპერაციო ხარჯები PSP-ის მოთხოვნების გაუფასურებას არ შეიცავს (იხ. ქვემოთ).
2025 წელს EBITDA მარჟა სამივესთან გაუმჯობესდა, თუმცა სხვადასხვა საფუძვლით. საერთო მოგების მარჟა „გეფასთან“ 33.9%-მდე, PSP-სთან 24.3%-მდე, „ავერსთან“ 26.7%-მდე გაიზარდა. საოპერაციო ხარჯები „გეფასთან“ ₾225 მილიონია, შემოსავლის 23.6% (2024: 22.7%); PSP-სთან ₾172 მილიონი, 18.3% (2024: 19.3%); „ავერსთან“ ₾182 მილიონი, 19.6% (2024: 18.6%). ყველაზე დიდი კომპონენტი ხელფასებია: „გეფასთან“ ₾115 მილიონი, PSP-სთან ₾96 მილიონი, „ავერსთან“ ₾114 მილიონი. „გეფასა“ და „ავერსთან“ პერსონალის ხარჯი შემოსავალზე სწრაფად გაიზარდა (19.3% და 25.1%), PSP-სთან კი ბრუნვას ჩამორჩა (17.8%). შედეგად, EBITDA „გეფასთან“ ₾147 მილიონია (მარჟა 15.4%), „ავერსთან“ ₾92 მილიონი (9.9%), PSP-სთან ₾69 მილიონი (7.4%).
„გეფას“ უფრო მაღალ საერთო მარჟას მომიჯნავე ბიზნესები ვერ ხსნის: The Body Shop-ის გაყიდვები 2025 წელს ₾17.6 მილიონი იყო (საქართველო, სომხეთი, აზერბაიჯანი), საკუთარი ბრენდებისა („ატირანსი“ პერსონალური მოვლა, „ბენე“ საკვები დანამატები) ₾9.1 მილიონი; ერთად ეს ბრუნვის 2.8%-ია და მათი მარჟა ცალკე გამჟღავნებული არ არის. ანუ უპირატესობა ფასწარმოქმნაში, შესყიდვის პირობებში ან არხის შიგნით ასორტიმენტშია, რაც ანგარიშგებებით ვერ გაიმიჯნება. მენეჯმენტი კერძო ეტიკეტის (private label) წილის ზრდას მომგებიანობის ერთ-ერთ მთავარ პრიორიტეტად ასახელებს.
PSP-ის საოპერაციო მოგება ₾12.9 მილიონის მოთხოვნების გაუფასურებამ შეამცირა (2024: ₾0.2 მილიონი). ინდივიდუალურად შეფასებულ ₾30.7 მილიონის მოთხოვნებზე ₾12.9 მილიონის რეზერვია შექმნილი, დაახლოებით 42%; ანგარიშგება კონკრეტულ მოვალეს არ ასახელებს. გაუფასურება „სხვა საოპერაციო ხარჯშია“ ასახული, ამიტომ finSPOT მას საოპერაციო შედეგში ტოვებს. გაუფასურებამდე PSP-ის EBITDA ₾82.3 მილიონი, მარჟა კი 8.8% იქნებოდა.
მარჟის ზეწოლის მიმართ PSP უფრო მგრძნობიარე რჩება: საერთო მარჟის ერთი პროცენტული პუნქტით შემცირება, უცვლელი ბრუნვისა და ხარჯების პირობებში, მის EBITDA-ს 13.5%-ით შეამცირებდა, „ავერსისას“ 10.1%-ით, „გეფასას“ 6.5%-ით. თანხობრივად ეს თითოეულთან დაახლოებით ₾9–10 მილიონია.
2025 წელს „გეფას“ წმინდა მოგება ₾89.4 მილიონი იყო, PSP-ის ₾55.6 მილიონი, „ავერსის“ ₾74.4 მილიონი.
PSP-ის შედეგში „ნიუ ჰოსპიტალსის“ მოგების ₾13.9 მილიონიანი წილი შედის, წმინდა მოგების მეოთხედი. საავადმყოფოს შემოსავალი ინდივიდუალურ ბრუნვაში არ შედის, თუმცა მისი მოგება PSP-ის წმინდა შედეგში აისახება. ინვესტიციის საბალანსო ღირებულება ₾104.8 მილიონია, PSP-ის აქტივების 14%.
„ავერსის“ წმინდა მოგებას საინვესტიციო ქონების გაყიდვიდან მიღებული ₾10.7 მილიონიც დაემატა. მიწის ნაკვეთი კომპანიამ საკუთარ შვილობილს მიჰყიდა და ₾14.7 მილიონი მიიღო; აქტივების გაყიდვიდან მიღებული თანხები ქვემოთ წარმოდგენილ FCF-ში არ შედის. ქონების გასვლის შედეგების გამორიცხვით (₾10.7 მილიონის მოგება და ₾0.4 მილიონის ზარალი ძირითადი საშუალებების გასვლიდან) საოპერაციო მოგება ₾69.2 მილიონია, ანგარიშგებაში წარმოდგენილი ₾79.5 მილიონის ნაცვლად; შედარებით ცხრილებში სწორედ ₾69.2 მილიონია გამოყენებული. „ავერსის“ ბალანსზე სააფთიაქო საქმიანობის მიღმა სხვა ინვესტიციებიც რჩება: სადაზღვევო კომპანია „ალფაში“ ₾28.3 მილიონი და სამედიცინო დაწესებულებებში ₾27 მილიონზე მეტი.
| 2025 | გეფა | PSP | ავერსი |
|---|---|---|---|
| მარაგი წლის ბოლოს, ₾ მლნ | 269.5 | 304.8 | 301.0 |
| მარაგის ბრუნვის დღეები | 143 | 152 | 148 |
| მოთხოვნების ბრუნვის დღეები | 16 | 16 | 24 |
| მომწოდებლების გადახდის დღეები | 90 | 105 | 89 |
| ფულის ბრუნვის ციკლი, დღეები | 69 | 63 | 83 |
| ფულის ბრუნვის ციკლი, 2024 | 69 | 80 | 81 |
დღეები გამოთვლილია წლის დასაწყისისა და ბოლოს საშუალო ნაშთებით: მარაგი და სავაჭრო ვალდებულებები იყოფა თვითღირებულებაზე, მოთხოვნები შემოსავალზე; გამოიყენება 365 დღე. ციკლი = მარაგის დღეები + მოთხოვნების დღეები − მომწოდებლების დღეები. „გეფას“ მოთხოვნები სხვა მოთხოვნებსაც შეიცავს; PSP-ის წმინდა მოთხოვნები მნიშვნელოვან გაუფასურებას ასახავს.
ფულის ბრუნვის ციკლი 63–83 დღეა, მარაგის უდიდეს ნაწილს კი მომწოდებლები აფინანსებენ: წლის ბოლოს სავაჭრო ვალდებულებები მარაგის 61%-ს ფარავდა „გეფასთან“, 72%-ს PSP-სთან და 59%-ს „ავერსთან“.
PSP-ის ციკლი 80-დან 63 დღემდე შემცირდა: ბრუნვა 24%-ით გაიზარდა, მარაგი მხოლოდ 7%-ით, სავაჭრო ვალდებულებები კი ₾31 მილიონით, მარაგის ₾19 მილიონიანი ზრდის პირობებში. მოთხოვნების დღეების შემცირებაზე გაზრდილი გაუფასურების რეზერვიც მოქმედებს. „ავერსთან“ ციკლი 81-დან 83 დღემდე გახანგრძლივდა, რადგან მარაგის დღეები 141-დან 148-მდე გაიზარდა.
2025 წლის თვითღირებულებაზე დათვლით, მარაგის ათი დღით შემცირების ერთჯერადი ფულადი ეფექტი „გეფასთან“ ₾17.3 მილიონი იქნებოდა, PSP-სთან ₾19.4 მილიონი, „ავერსთან“ ₾18.7 მილიონი. „ავერსისთვის“ ეს 2025 წლის მთლიან FCF-ს აღემატება.
| ₾ მილიონი, 2025 | გეფა | PSP | ავერსი |
|---|---|---|---|
| EBITDA | 146.6 | 69.4 | 91.9 |
| საოპერაციო ფულადი ნაკადი პროცენტისა და მოგების გადასახადის გადახდამდე | 137.3 | 93.0 | 58.8 |
| კაპიტალური დანახარჯები | (19.2) | (12.6) | (27.2) |
| გადახდილი პროცენტი, იჯარის ჩათვლით | (16.4) | (9.2) | (6.9) |
| გადახდილი მოგების გადასახადი | (1.1) | — | — |
| იჯარის ძირის გადახდა | (27.4) | (14.3) | (13.6) |
| თავისუფალი ფულადი ნაკადი (FCF) | 73.2 | 57.0 | 11.0 |
| FCF, 2024 | 52.8 | 11.7 | 3.1 |
| სესხები წლის ბოლოს, იჯარის გარეშე | 38.9 | — | 0.1 |
| საიჯარო ვალდებულებები | 155.5 | 120.5 | 91.4 |
| ფული და ფულის ეკვივალენტები | 29.6 | 62.8 | 33.9 |
| წმინდა ვალი / EBITDA, იჯარის ჩათვლით | 1.12x | 0.83x | 0.63x |
FCF დათვლილია იჯარის ძირის გადახდის შემდეგ, დივიდენდებამდე, სესხის ძირის დაფარვამდე და ახალი სესხის აღებამდე; არ შეიცავს აქტივების გაყიდვას, ინვესტიციებიდან მიღებულ თანხებსა და გაცემულ სესხებს. „—“ აღნიშნავს ნულს. რიცხვები დამრგვალებულია.
ყველაზე მაღალი FCF „გეფას“ აქვს: ₾73 მილიონი, 2024 წლის ₾53 მილიონთან შედარებით. PSP-სთან FCF ₾11.7 მილიონიდან ₾57.0 მილიონამდე გაიზარდა. გაუმჯობესებას მარაგის შედარებით ნელი ზრდა და მომწოდებლებისგან მიღებული დამატებითი დაფინანსება დაეხმარა.
„ავერსის“ ₾92 მილიონიანი EBITDA ₾11 მილიონ FCF-ად იქცა. ორი მიზეზია: მარაგი წლის განმავლობაში ₾48.5 მილიონით, ₾252.5 მილიონიდან ₾301.0 მილიონამდე გაიზარდა, კაპიტალური დანახარჯი კი (₾27.2 მილიონი) სამეულში ყველაზე მაღალი იყო. ქონების გაყიდვით კომპანიამ დამატებით ₾14.7 მილიონი მიიღო; აქტივების გაყიდვა ცხრილში წარმოდგენილ ფულად ნაკადებში არ შედის.
სამივე კომპანიაში ვალის ძირითადი ნაწილი იჯარაა. PSP-ს სესხი არ აქვს, მაგრამ ₾120.5 მილიონის საიჯარო ვალდებულება აქვს; „ავერსთან“ შესაბამისი თანხებია ₾0.1 მილიონი და ₾91.4 მილიონი. „გეფას“ ₾38.9 მილიონის სესხებთან ერთად ₾155.5 მილიონის საიჯარო ვალდებულება აქვს. იჯარის ჩათვლითაც წმინდა ვალი / EBITDA სამივესთან 1.2x-ზე დაბალია.
2021–2025 წლებში განაწილებული დივიდენდები და იმავე პერიოდის წმინდა მოგებასთან შეფარდება:
1️⃣ გეფა: ₾307 მილიონი¹ (2025: ₾54 მილიონი), წმინდა მოგების 84%
2️⃣ PSP: ₾109 მილიონი (2025: ₾20 მილიონი), წმინდა მოგების 47%
3️⃣ ავერსი: ₾12 მილიონი (2025: ₾2 მილიონი), წმინდა მოგების 5%
¹ „გეფას“ თანხა გადახდილ დივიდენდებთან დაკავშირებულ მოგების გადასახადსაც შეიცავს; კაპიტალის შენიშვნით (მე-18) 2025 წელს გადახდილი ₾54.0 მილიონი ₾0.2 მილიონის გადასახადს მოიცავს, რადგან დივიდენდის 98% რეზიდენტ კომპანიას მიეწოდება და არ იბეგრება.
„ავერსი“ მეტ რესურსს ბიზნესში ტოვებს და ზრდას ლოჯისტიკაში ინვესტიციით აგრძელებს. 2026 წელს კომპანიამ ₾30 მილიონად საწყობი და მიწა შეიძინა; შესყიდვა ნაწილობრივ ₾15 მილიონის მოკლევადიანი სესხით დაფინანსდა, რომელიც უკვე დაფარულია. შემდგომი განვითარებისთვის კომპანიამ EBRD-სთან €10 მილიონის სასესხო ხელშეკრულება გააფორმა, ყაზბეგის გამზირზე მდებარე ქონების იპოთეკით; ანგარიშგების დამტკიცების დროისთვის €5 მილიონი ათვისებული იყო. იმავე წელს თბილისში საბაჟო საწყობი ამოქმედდა. შესაბამისად, 2025 წლის ბოლოს პრაქტიკულად დაფარული სასესხო ვალის შემდეგ, საინვესტიციო პროგრამა უკვე ახალ დაფინანსებას ეყრდნობა. ეს თანხები 2025 წლის ვალის მაჩვენებელში არ შედის.
PSP-მ საანგარიშგებო პერიოდის შემდეგ დამატებით ₾28.2 მილიონი დივიდენდი გამოაცხადა და გაანაწილა, 2025 წლის ბოლოს ფულადი ნაშთის დაახლოებით 45%-ის ეკვივალენტი.
2023 წლიდან ეტაპობრივად მოქმედებს რეფერენტული ფასები: ჩამონათვალში შეტანილ სარეცეპტო მედიკამენტებზე მაქსიმალური ფასი ბულგარეთში, ლატვიაში, ჩრდილოეთ მაკედონიასა და მონტენეგროში არსებული საშუალო ფასების მიხედვით დგინდება; 2025 წლის ბოლოს ჩამონათვალი 313 საერთაშორისო არაპატენტირებულ დასახელებას მოიცავდა. ამ პირობებშიც 2025 წელს საერთო მოგების მარჟა სამივესთან გაიზარდა: „გეფასთან“ 2.2 პროცენტული პუნქტით, PSP-სთან 1.8-ით, „ავერსთან“ 3.5-ით. რეგულირებული მედიკამენტების ცალკე მომგებიანობა ანგარიშგებებში წარმოდგენილი არ არის.
⚠ სამივე კომპანია კონკურენციის სააგენტოს 2023 წლის ერთსა და იმავე გადაწყვეტილებას ასაჩივრებს. სააგენტოს შეფასებით, 2021 წლიდან 2023 წლის აგვისტომდე ონკოლოგიური მედიკამენტების სახელმწიფო პროგრამის ფარგლებში ოთხ კომპანიას შორის ფასები შეთანხმებული იყო. ჯარიმები: „გეფა“ ₾20 მილიონი (₾2 მილიონი დარიცხულია), PSP ₾17.1 მილიონი და „ავერსი“ ₾14.4 მილიონი (ანარიცხი არ აქვთ). სამივე კატეგორიულად უარყოფს შეთანხმებას და საქმე სასამართლოშია. სრული თანხის გადახდის შემთხვევაში, არსებულ ანარიცხზე დამატებითი ხარჯი 2025 წლის EBITDA-ს „გეფასთან“ 12%, „ავერსთან“ 16%, PSP-სთან 25% იქნებოდა. ეს სცენარული შეფასებაა, ანგარიშგებებში აღწერილი მდგომარეობით.
2025 წლის 31 დეკემბრის მდგომარეობით, ანგარიშგებებში მითითებული მფლობელები:
1️⃣ სს „გეფა“ (Gepha | გეფა)
💼 მფლობელები: სს „საქართველოს ფარმაციის ჯგუფი“ — 98%; მიხეილ აბრამიძე — 2%
💼 საბოლოო მშობელი კომპანია: Georgia Capital PLC (LSE: CGEO)
2️⃣ შპს „პსპ ფარმა“ (PSP Pharma | პსპ)
💼 მფლობელები: კახაბერ ოქრიაშვილი — 95% (წილის მმართველი: ვაჟა ოქრიაშვილი); თენგიზ ჯამელაშვილი — 5%
3️⃣ შპს „ავერსი ფარმა“ (Aversi Pharma | ავერსი)
💼 მფლობელები: პაატა კურტანიძე — 67%; ნიკოლოზ კურტანიძე — 33%
PSP-ისა და „ავერსის“ ანგარიშგებების შემდგომი მოვლენების შენიშვნებით, წლის დასრულების შემდეგ კახაბერ ოქრიაშვილი და პაატა კურტანიძე შესაბამისი კომპანიების 100%-იანი მფლობელები გახდნენ.
მეთოდოლოგიური შენიშვნა. EBITDA და საოპერაციო მოგება კორექტირებულია finSPOT-ის მეთოდოლოგიით. „გეფას“ მონაცემები კონსოლიდირებულია, თუმცა მისი შვილობილები (სომხეთისა და აზერბაიჯანის კომპანიების ჩათვლით) ჯგუფის ჯამური შემოსავლის 2.7%-ს და აქტივების 1.3%-ს შეადგენს და არაარსებითია; ინდივიდუალური ანგარიშგება კომპანიას არ გამოუქვეყნებია. PSP-ისა და „ავერსის“ მონაცემები ინდივიდუალურია, რათა კლინიკებისა და სხვა შვილობილების შემოსავლები სააფთიაქო ბრუნვას არ შეერიოს; ამ შვილობილებში ჩადებული ინვესტიციები ბალანსებში რჩება, PSP-ის შვილობილის მოგება კი წმინდა მოგებაშიც აისახება. სამი კომპანიის ჯამი საქართველოს სააფთიაქო ბაზრის მოცულობა არ არის: მასში საბითუმო გაყიდვებიც შედის და კომპანიებს შორის შესაძლო ვაჭრობა ელიმინირებული არ არის. თანხები, თუ სხვა რამ არ არის მითითებული, მოცემულია მილიონ ლარში. ხუთწლიანი დინამიკა (2020–2025) ეფუძნება finSPOT-ის სამუშაო ფაილებს; 2024 წლის შედარებითი მონაცემები უახლეს ანგარიშგებებში წარმოდგენილ შესაბამის მონაცემებს. პროცენტები დათვლილია დაუმრგვალებელი თანხებით. მგრძნობელობის მაგალითები პროგნოზები არ არის. შედარებით ცხრილში ნაჩვენები ROIC კომპანიების ანგარიშგებულ ბალანსებს ეყრდნობა; PSP-სა და „ავერსთან“ ინვესტირებული კაპიტალი სააფთიაქო საქმიანობის მიღმა არსებულ ინვესტიციებსაც მოიცავს.
წყარო: კომპანიების 2020–2025 წლების აუდიტირებული ფინანსური ანგარიშგებები და მმართველობის ანგარიშგებები (reportal.ge): სს „გეფა“ — კონსოლიდირებული, შპს „პსპ ფარმა“ და შპს „ავერსი ფარმა“ — ინდივიდუალური; Georgia Capital PLC, 4Q25 / FY25 შედეგები, საცალო სააფთიაქო სეგმენტი (გამოყენებულია მხოლოდ შესადარისი მაღაზიების გაყიდვებისა და საშუალო ჩეკის ზრდისთვის); finSPOT-ის ანალიზი.
შენიშვნა: იხილეთ პასუხისმგებლობის შეზღუდვა www.finspot.ge/disclaimer
კოეფიციენტების დეფინიციები:
EBITDA: finSPOT-ის კლასიფიკაციით საოპერაციო მოგება ცვეთისა და ამორტიზაციის დამატებით; ერთჯერადი და არასაოპერაციო მუხლები გამორიცხულია.
EBITDA მარჟა: EBITDA გაყოფილი შემოსავალზე.
საერთო მოგების მარჟა: (შემოსავალი − გაყიდული საქონლის ღირებულება) გაყოფილი შემოსავალზე.
მარაგის ბრუნვის დღეები: საშუალო მარაგი გაყოფილი გაყიდული საქონლის ღირებულებაზე × 365.
მომწოდებლების გადახდის დღეები: საშუალო სავაჭრო ვალდებულებები გაყოფილი გაყიდული საქონლის ღირებულებაზე × 365.
ფულის ბრუნვის ციკლი: მარაგის დღეები + მოთხოვნების დღეები − მომწოდებლების დღეები.
თავისუფალი ფულადი ნაკადი (FCF): საოპერაციო ფულადი ნაკადი პროცენტისა და მოგების გადასახადის გადახდამდე − კაპიტალური დანახარჯები − გადახდილი პროცენტი (სესხები და იჯარა) − გადახდილი მოგების გადასახადი − იჯარის ძირის გადახდა.
წმინდა ვალი / EBITDA: (სესხები + საიჯარო ვალდებულებები − ფული) გაყოფილი EBITDA-ზე.
ROIC: საოპერაციო მოგება გაყოფილი საშუალო ინვესტირებულ კაპიტალზე (საკუთარი კაპიტალი + ვალი − ფული).