თელ საქართველოში აწვდის. კომპანიას ოთხი საწარმო აქვს თბილისში, ქუთაისსა და ზუგდიდში. კომპანიის 40%-ს შაქრო ბაკურაძე ფლობს, ვასილ ბაკურაძე და ბაქარ ბაკურაძე კი 30-30%-ს.
🎯 "იფქლი" ბოლო წლებში სწრაფად იზრდება და გამომუშავებული ფულის დიდ ნაწილს ახალ საწარმოებში აბრუნებს. კომპანია რეკლამაზეც სულ უფრო მეტს ხარჯავს. რეკლამის ხარჯი 2019 წლის შემდეგ შვიდჯერ გაიზარდა და უკვე შემოსავლის 9%-ს შეადგენს. რეკლამისა და ხელფასების ხარჯი შემოსავალზე სწრაფად იზრდება, რის გამოც EBITDA მარჟა ორ წელში 19.5%-დან 11.2%-მდე შემცირდა. მომგებიანობის შემცირების მიუხედავად, კომპანია მფლობელებზე თანხას ყოველწლიურად გასცემს. 2021-25 წლებში მფლობელებმა დივიდენდისა და კაპიტალის შემცირების სახით ჯამურად ₾15 მილიონზე მეტი მიიღეს, ვალი კი აქტივების მხოლოდ 5%-ია.
📈 2025 წელს შემოსავალი 27%-ით, ₾124 მილიონამდე გაიზარდა (2024: +11%). ზრდის ტემპის დაჩქარება დაემთხვა ზუგდიდის ახალი საწარმოს ამოქმედებას, რომელიც 2024 წლის ნოემბერში გაიხსნა და რომლითაც კომპანიამ დასავლეთ საქართველოში მიწოდება გააფართოვა. 2019 წლიდან შემოსავალი გასამმაგდა.
📑 2025 წელს საერთო მოგების მარჟა 39.1%-მდე გაიზარდა (2024: 37.2%). საოპერაციო ხარჯები (ცვეთის გარეშე) ₾41.4 მილიონამდე გაიზარდა (+37% წ/წ) და შემოსავლის 33.3% შეადგინა (2024: 30.8%). საოპერაციო ხარჯების უმსხვილესი კომპონენტი კი დისტრიბუციისა და ადმინისტრაციის ხელფასებია, რამაც ₾22.3 მილიონი შეადგინა, შემოსავლის 17.9% (2024: 17.1%). კიდევ ერთი მსხვილი კომპონენტი რეკლამის ხარჯია, რომელიც 62%-ით, ₾11.2 მილიონამდე გაიზარდა და შემოსავლის 9.1% შეადგინა (2024: 7.1%). EBITDA-ში ასევე შედის უძრავი ქონების გაქირავებით მიღებული ₾2.3 მილიონი (2024: ₾2.1 მილიონი). შედეგად, EBITDA-მ ₾13.9 მილიონი შეადგინა, EBITDA მარჟამ კი 11.2% (2024: 12.6%).
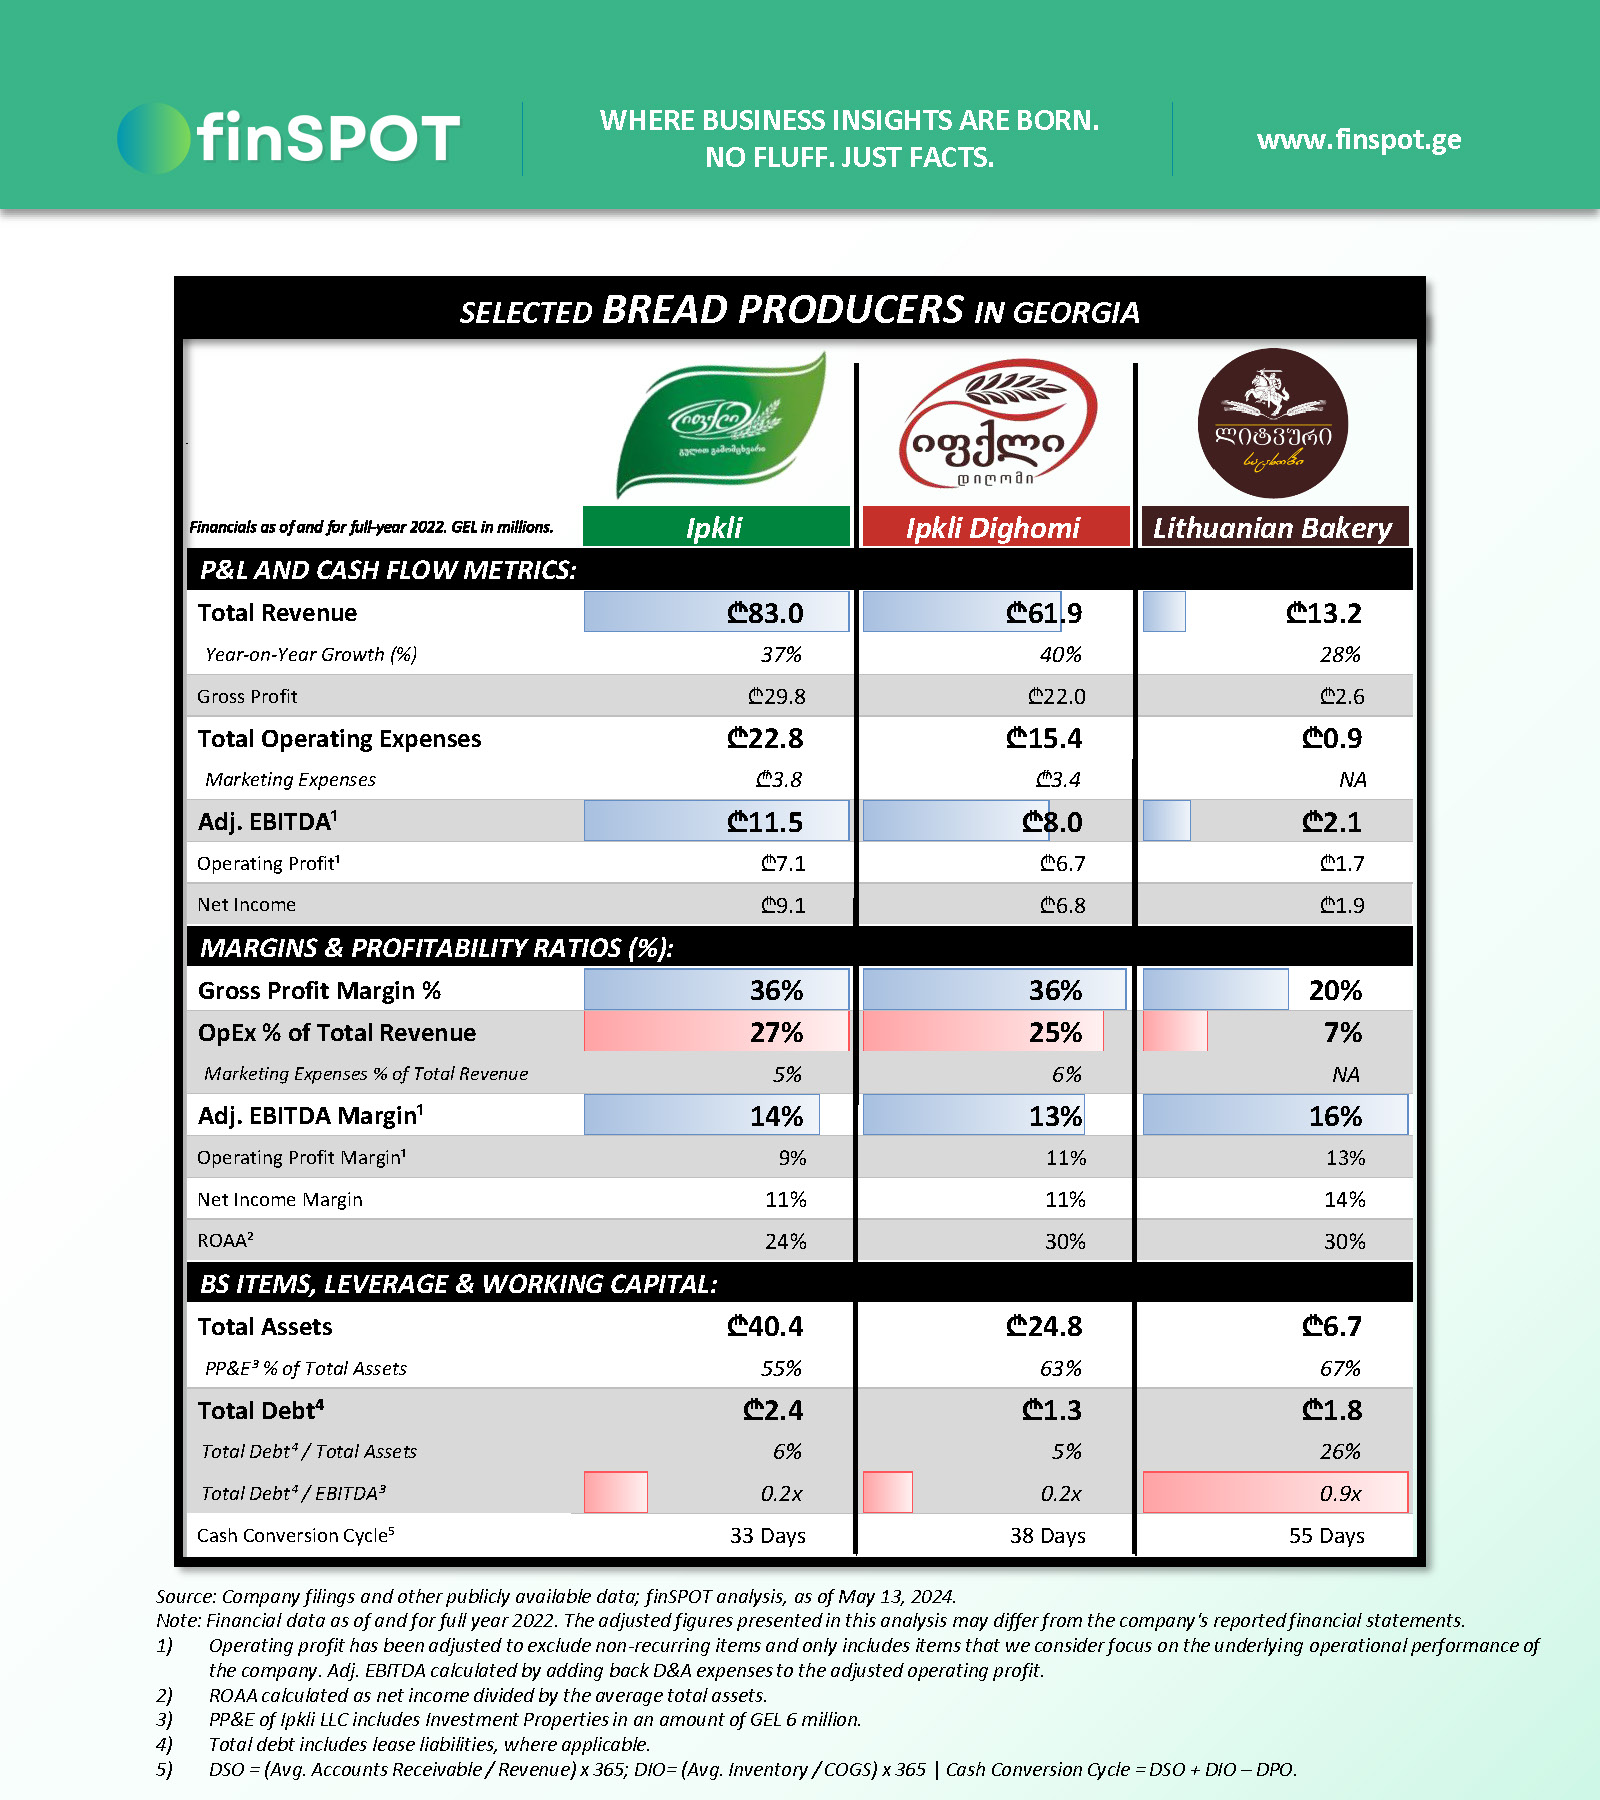
📊 შედარებისთვის, finSPOT-ზე წარმოდგენილი [იფქლი დიღომის](https://finspot.ge/company/ipkli-digomi) EBITDA მარჟა 13.9% იყო, რეკლამის ხარჯი კი შემოსავლის 8.3% (2024, ბოლო ხელმისაწვდომი წელი).
🏦 2025 წლის ბოლოს მთლიანი ვალი ₾4.6 მილიონი იყო, რაც აქტივების 5%-ს შეადგენს, Total Debt/EBITDA კი 0.3x იყო (2024: 0.4x). ფულადი ნაშთი ₾5.8 მილიონია (2024: ₾4.3 მილიონი) და მთლიან ვალს აღემატება. ვალის ძირითადი ნაწილი "აწარმოე საქართველოში" პროგრამით აღებული სესხია, რომლის 2025 წლის პროცენტიდან ₾482 ათასი სახელმწიფომ დაფარა, ₾79 ათასი კი კომპანიამ. საკუთარი კაპიტალი ₾78.0 მილიონია (2024: ₾72.0 მილიონი), საიდანაც ₾22.3 მილიონი გასაქირავებელი უძრავი ქონების გადაფასების რეზერვია.
💵 2021-25 წლებში საოპერაციო ფულადმა ნაკადმა ჯამურად ₾62.6 მილიონი შეადგინა, კაპიტალურმა დანახარჯებმა (CapEx) კი ₾49.0 მილიონი. შესაბამისად, თავისუფალი ფულადი ნაკადი საპროცენტო ხარჯის შემდეგ (FCF) ₾13.6 მილიონი იყო.
💰 2021-25 წლებში კომპანიამ მფლობელებზე ჯამურად ₾11.1 მილიონის დივიდენდი გასცა, რაც ჯამური FCF-ის 82%-ია. ამასთან, 2022-23 წლებში საწესდებო კაპიტალის შემცირებით მფლობელებს დამატებით ₾4.2 მილიონი დაუბრუნდა. ჯამურად მფლობელებზე გაცემულმა ₾15.2 მილიონმა FCF-ს გადააჭარბა. სხვაობა ძირითადი საშუალებების გაყიდვიდან მიღებულმა თანხამ და ანაბრებზე დარიცხულმა პროცენტმა დაფარა, ვალი კი თითქმის არ გაზრდილა.
📊 2025 წლის ძირითადი მაჩვენებლები:
- შემოსავალი: ₾124.1 მლნ (+26.9% წ/წ)
- საერთო მოგების მარჟა: 39.1%
- საოპერაციო მოგების მარჟა: 7.2%
- EBITDA: ₾13.9 მლნ
- EBITDA მარჟა: 11.2%
- წმინდა მოგება: ₾8.3 მლნ (მარჟა: 6.7%)
- დივიდენდი (2021-25): ₾11.1 მლნ (2025: ₾2.2 მლნ)