წლის ბოლოს ქსელი 164 სადგურს აერთიანებდა (2024: 167), აქედან 89 საკუთრებაშია, 75 კი ნაქირავები. 45 სადგური თვითმომსახურების Gulf Express ფორმატით მუშაობს. წლის ბოლოს კომპანიაში 2,488 თანამშრომელი იყო დასაქმებული (2024: 2,416). ერთადერთი მფლობელი აშშ-ში რეგისტრირებული Energy Investment Venture Holdings LLC-ია, საბოლოო მაკონტროლებელი პირი კი ივანე ნაკაიძე.
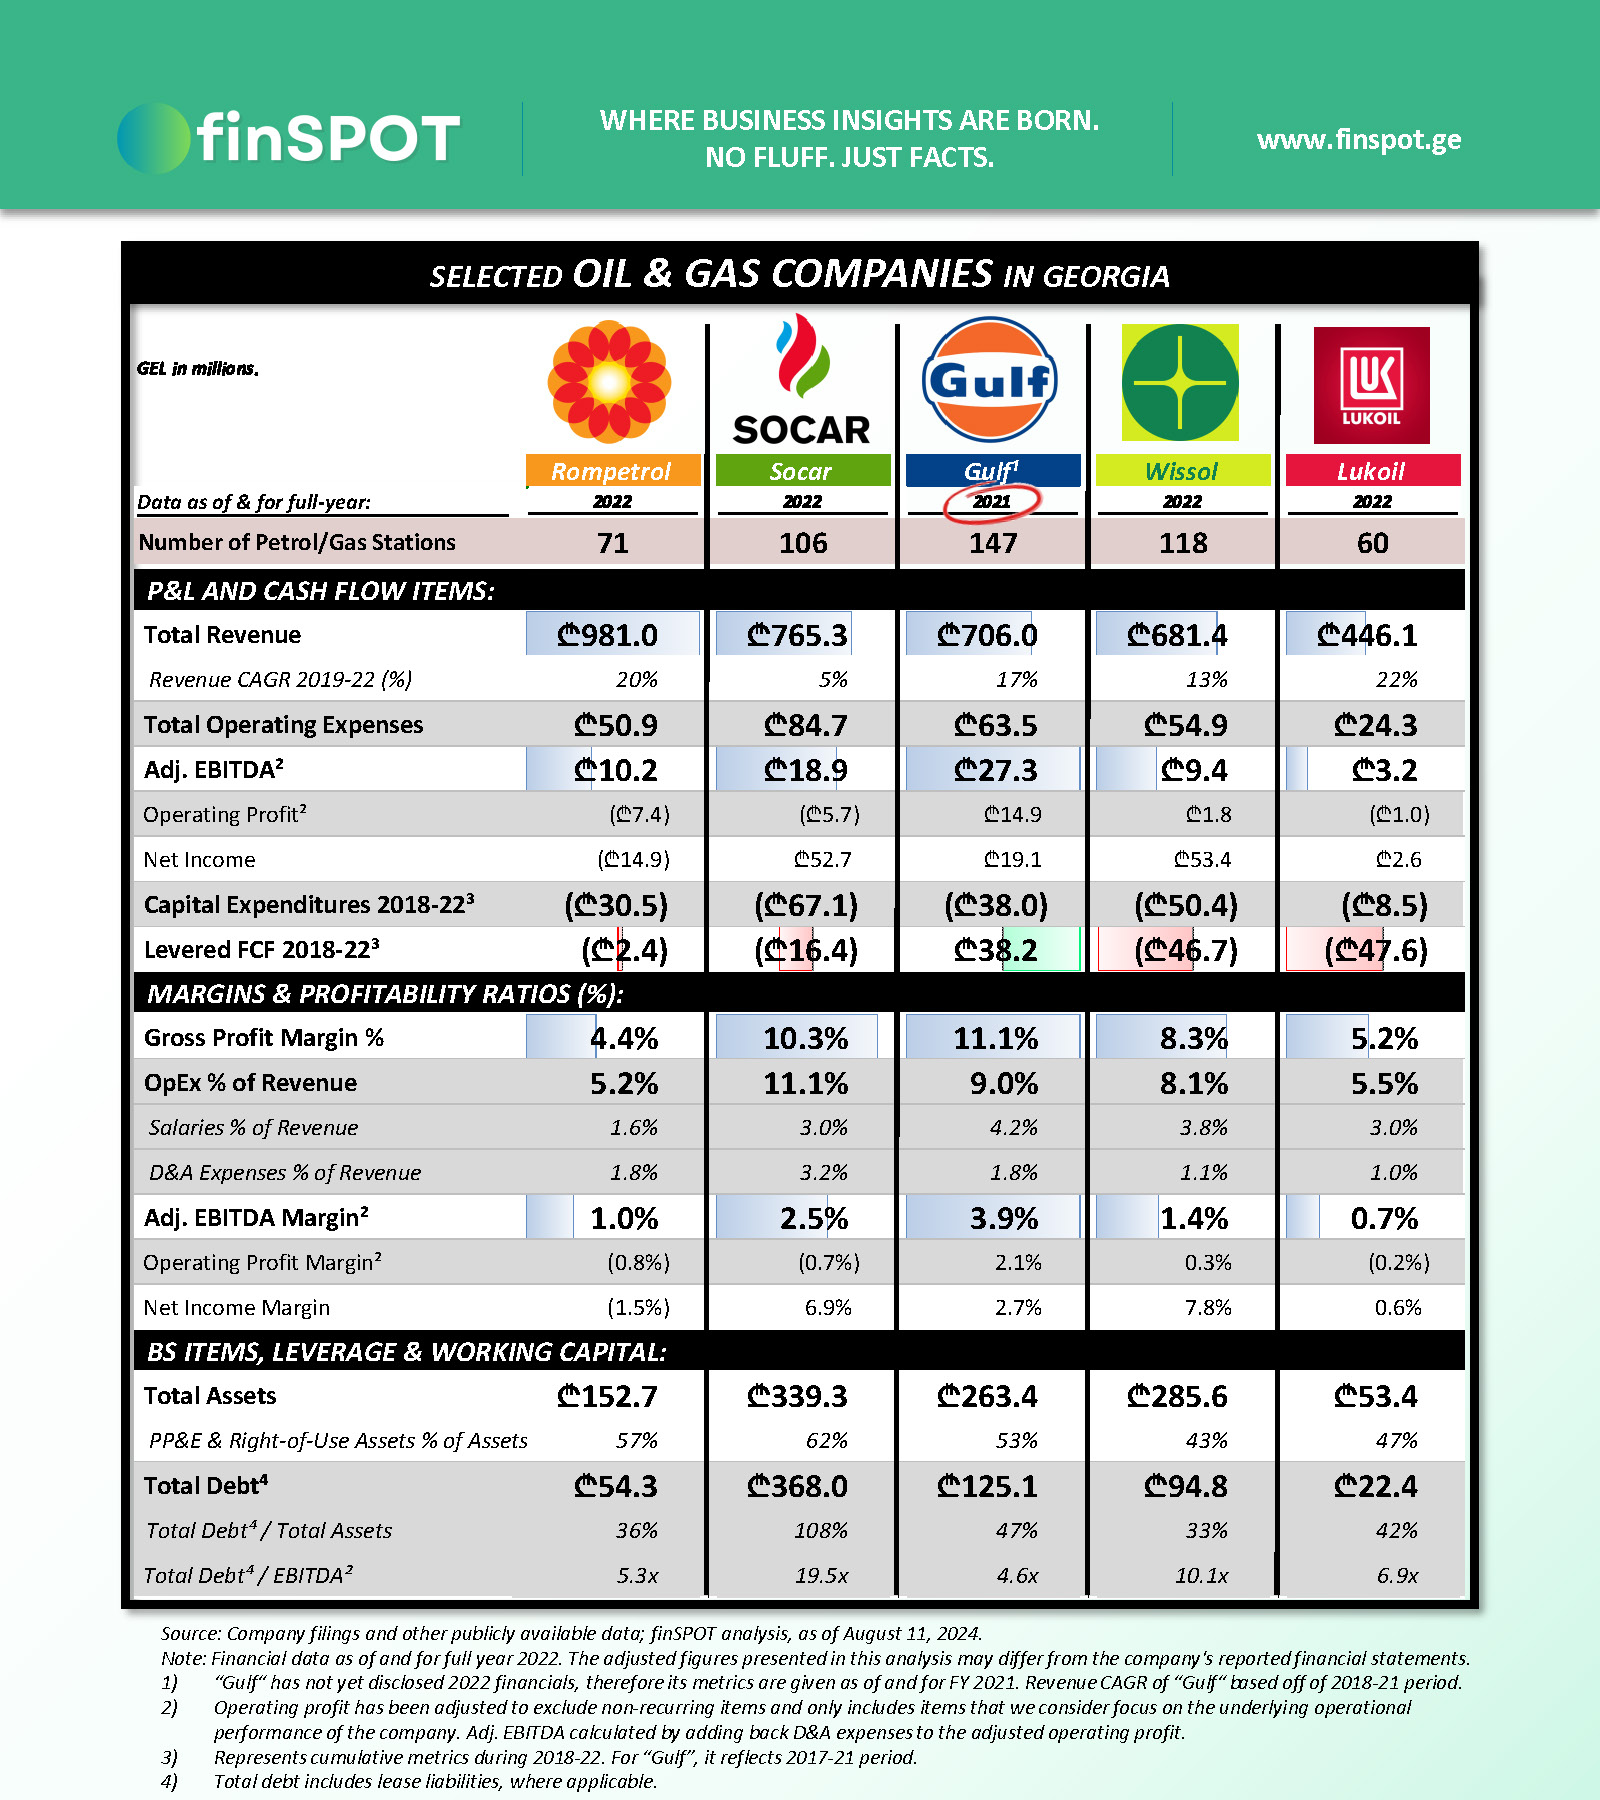
🎯 "გალფი" უმეტესად პრემიუმ ხარისხის საწვავს ყიდის, ეკონომ სეგმენტზე კი მხოლოდ რამდენიმე G-Economy სადგურით არის წარმოდგენილი. 2025 წელს კომპანიის საერთო მოგების მარჟა finSPOT-ზე წარმოდგენილ ხუთივე კონკურენტზე მაღალი იყო, თუმცა ამ ქსელის შენახვაც სექტორის საშუალოზე გაცილებით ძვირი უჯდება. ამიტომ EBITDA მარჟით უპირატესობა მცირეა. 2024 წელს კომპანიამ ორი წლის მოგებაზე დიდი დივიდენდი გასცა, რაც ძირითადად ახალი სესხებით დაფინანსდა. შედეგად, ვალის ტვირთი მკვეთრად გაიზარდა და კომპანია ორივე წლის ბოლოს სასესხო კოვენანტებს არღვევდა. 2025 წელს დივიდენდის გადახდა მკვეთრად შემცირდა და კაპიტალი ნაწილობრივ აღდგა.
📈 2025 წელს შემოსავალი 2%-ით, ₾1.21 მილიარდამდე გაიზარდა. საწვავის გაყიდვები მხოლოდ 2%-ით გაიზარდა, [სან სთორზის](https://finspot.ge/company/sun-stores-gulf) მაღაზიების შემოსავალი კი 15%-ით, ₾74 მილიონამდე. მაღაზიები შემოსავლის 6%-ს ქმნის, საერთო მოგების კი დაახლოებით 15%-ს.
📑 2025 წელს საერთო მოგების მარჟამ 14.7% შეადგინა (2024: 15.7%). საოპერაციო ხარჯები (ცვეთის გარეშე) ₾119 მილიონამდე გაიზარდა (+7% წ/წ) და შემოსავლის 9.8% შეადგინა (2024: 9.4%). საოპერაციო ხარჯების უმსხვილესი კომპონენტი კი ხელფასებია, რამაც ₾72 მილიონი შეადგინა, შემოსავლის 6.0% (2024: 5.7%). შედეგად, EBITDA-მ ₾62 მილიონი შეადგინა, EBITDA მარჟამ კი 5.2% (2024: 6.5%). EBITDA მარჟის შემცირების მიუხედავად, წმინდა მოგება 16%-ით, ₾24.5 მილიონამდე გაიზარდა, რისი ძირითადი მიზეზიც ₾9.2 მილიონის საკურსო მოგება და დივიდენდის შემცირების გამო მოგების გადასახადის მნიშვნელოვანი შემცირება იყო.
📊 შედარებისთვის, finSPOT-ზე ხუთი კონკურენტის შემოსავლით შეწონილი საერთო მოგების მარჟა 2025 წელს 10.4% იყო, EBITDA მარჟა კი 4.5%.
🏦 2025 წლის ბოლოს მთლიანი ვალი იჯარის ვალდებულებების ჩათვლით ₾252 მილიონი იყო, აქტივების 63%, Total Debt/EBITDA კი 4.1x (2024: 2.9x). სესხების ნაშთი 2024 წლის დასაწყისის ₾40 მილიონიდან ₾177 მილიონამდე გაიზარდა და საოპერაციო მოგება საპროცენტო ხარჯს უკვე მხოლოდ 1.6-ჯერ ფარავს. 2024 და 2025 წლების ბოლოს კომპანია სასესხო კოვენანტებს არღვევდა, ბანკებმა კი ეს დარღვევა წერილობით აპატიეს (waiver). საკუთარი კაპიტალი ₾82 მილიონია (2024: ₾58 მილიონი).
⚠ 2022 წლის აგვისტოდან კონკურენციის ეროვნული სააგენტო "გალფსა" და საწვავის სხვა მსხვილ ქსელებს შესაძლო დარღვევაზე იკვლევს. 2025 წლის ბოლოს მოკვლევა დასრულებული არ იყო და კომპანიას რეზერვი არ შეუქმნია.
💵 2024-25 წლებში საოპერაციო ფულადმა ნაკადმა პროცენტისა და გადასახადის გადახდამდე ჯამურად ₾157 მილიონი შეადგინა, CapEx-მა კი ₾39 მილიონი. თავისუფალმა ფულადმა ნაკადმა საპროცენტო ხარჯის შემდეგ (FCF) ₾84 მილიონი შეადგინა. 2025 წლის ბოლოს ფულადი ნაშთი ₾40 მილიონი იყო (2024 წლის დასაწყისი: ₾79 მილიონი).
💰 2024-25 წლებში მფლობელებზე ჯამურად ₾150 მილიონის დივიდენდი გაიცა, ამ ორი წლის ჯამური FCF კი ₾84 მილიონი იყო. ამას ემატება მფლობელის სხვა კომპანიებზე გაცემული წმინდა ₾70 მილიონის სესხი. ეს გასავალი დიდწილად ₾138 მილიონის წმინდა ახალი სესხებითა და ფულადი ნაშთის შემცირებით დაფინანსდა. 2025 წელს დივიდენდად ₾22 მილიონი გადაიხადეს (2024: ₾128 მილიონი).
📊 2025 წლის ძირითადი მაჩვენებლები:
- შემოსავალი: ₾1,207.5 მლნ (+2.2% წ/წ)
- ავტოგასამართი სადგურები (წლის ბოლოს): 164 (2024: 167)
- საერთო მოგების მარჟა: 14.7%
- საოპერაციო მოგების მარჟა: 2.8%
- EBITDA: ₾62.3 მლნ
- EBITDA მარჟა: 5.2%
- წმინდა მოგება: ₾24.5 მლნ (მარჟა: 2.0%)
- მთლიანი სესხები / აქტივები: 63%
- დივიდენდი (2024-25): ₾149.6 მლნ (2025: ₾21.6 მლნ)