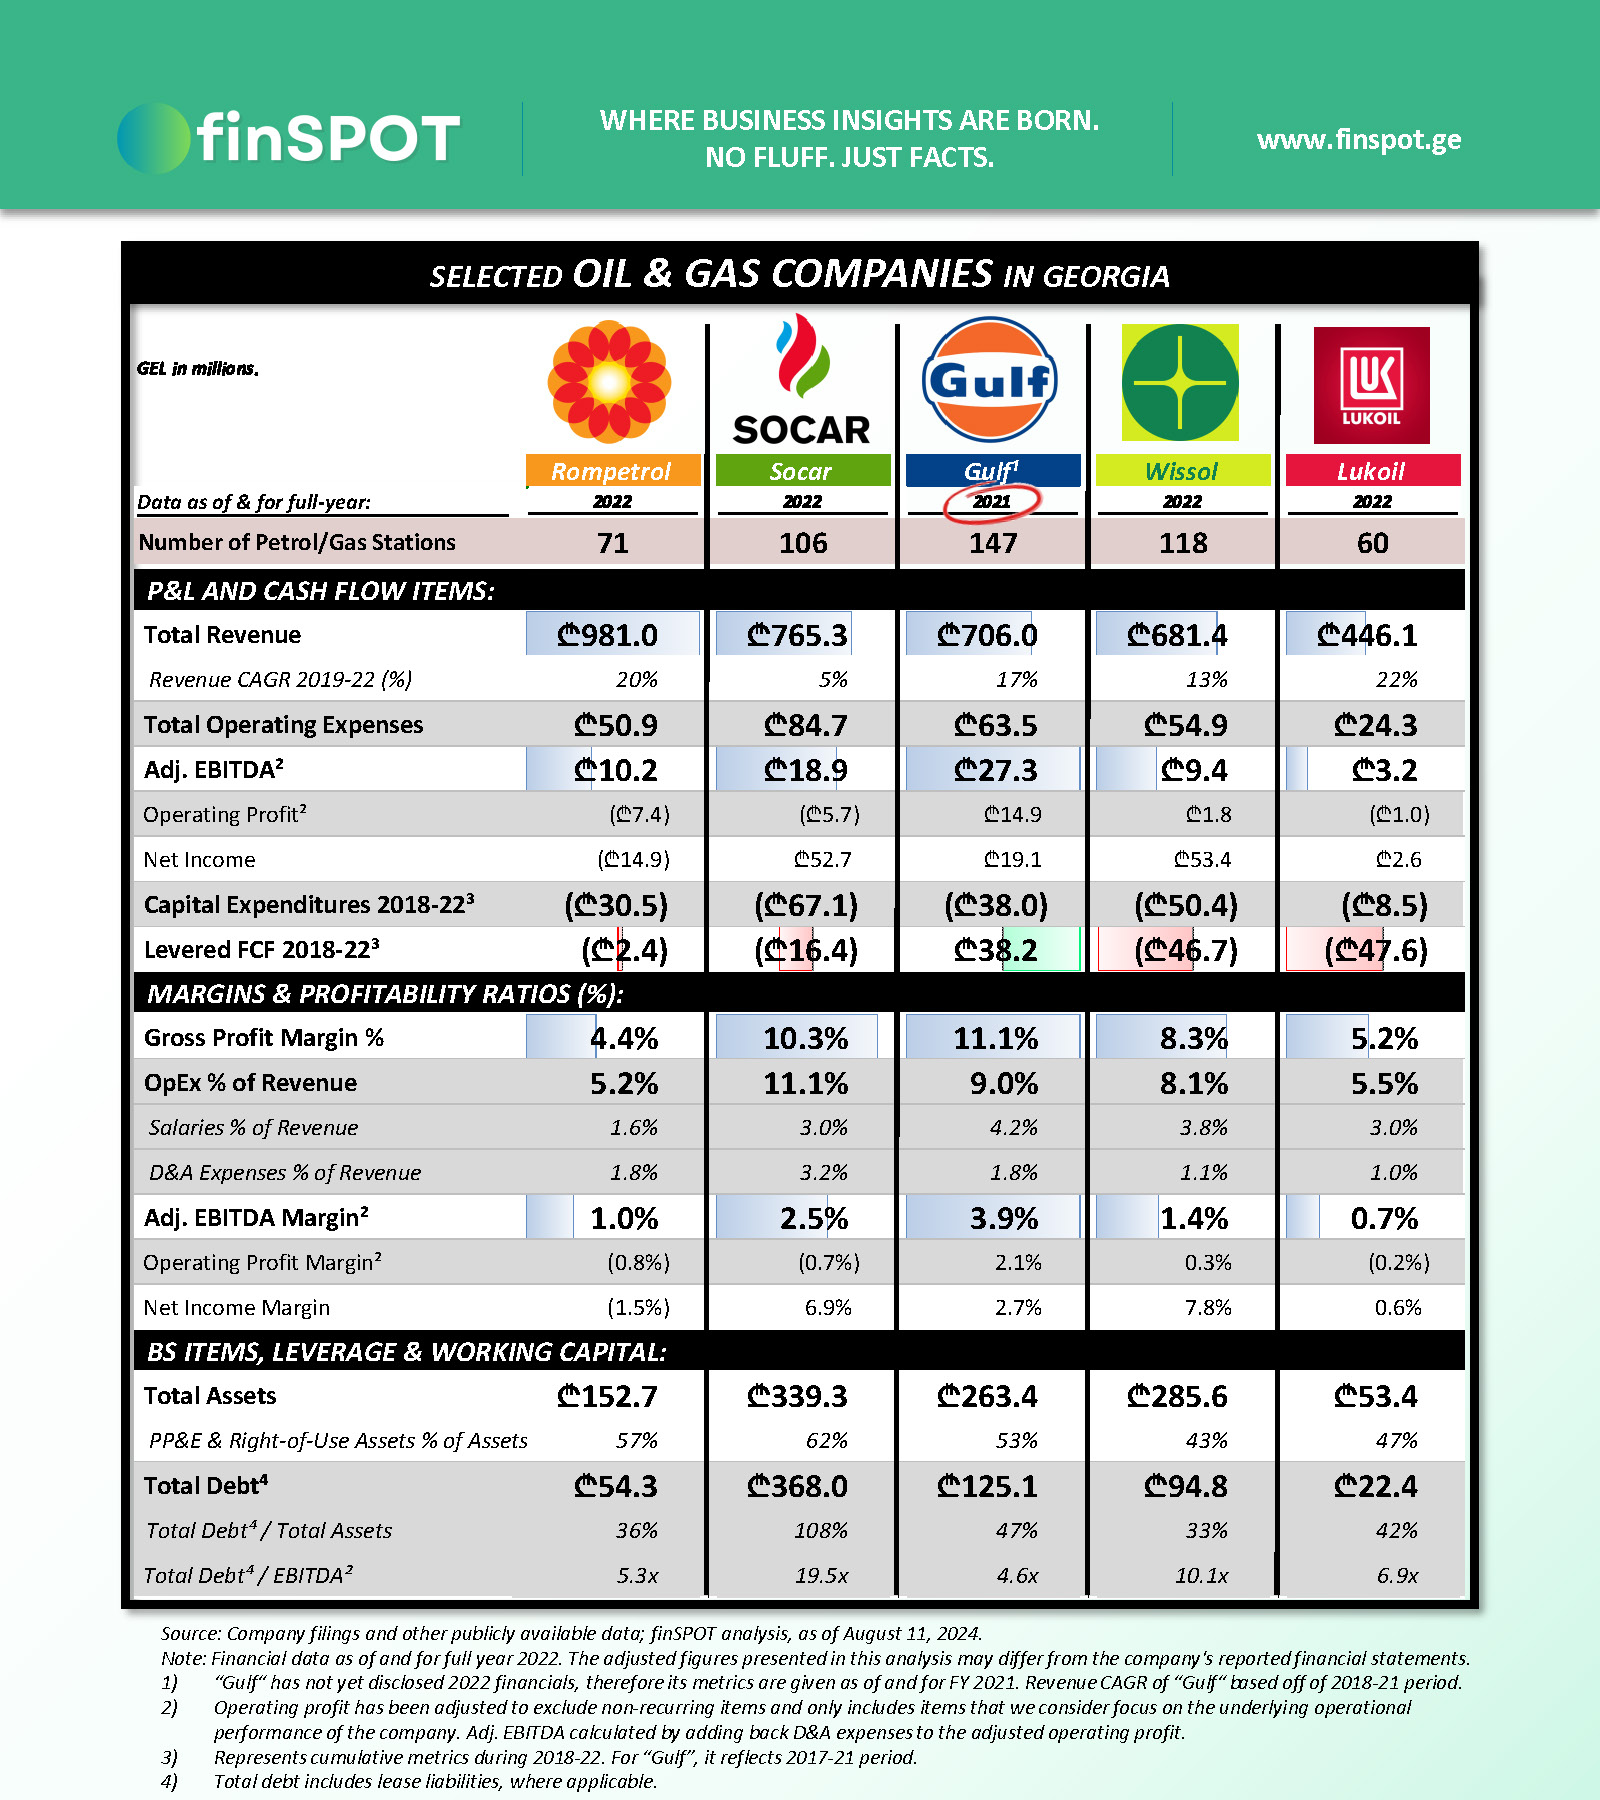
132 სადგური იყო (2024: 119), მათგან 80 კომპანიის საკუთრებაა. კომპანიის 68.75%-ს სამსონ და ლევან ფხაკაძეები მალტური "გლობალ ინვესტორს ლიმიტედის" მეშვეობით თანაბრად ფლობენ, 25%-ს "ჰელვეცია პეტროლიუმ ჰოლდინგი", დარჩენილ 6.25%-ს კი ერთი ფიზიკური პირი.
🎯 "ვისოლი" მაღალი ბრუნვისა და დაბალი მარჟის ბიზნესია. 2019 წლიდან შემოსავალი 2.4-ჯერ გაიზარდა და 2025 წელს პირველად გადააჭარბა ₾1 მილიარდს, თუმცა კომპანიის ისტორია ზრდაზე მეტად ვალის ციკლურობის ისტორიაა. 2019-2024 წლებში "ვისოლმა" ვალი გაანახევრა, თუმცა არა საოპერაციო ფულადი ნაკადებით, არამედ ძირითადად არასაკვანძო აქტივების გაყიდვითა (₾84 მილიონზე მეტი) და EBRD-ის მიერ ვალის ჩამოწერით (₾36 მილიონი). 2025 წელს ეს დინამიკა მკვეთრად შეტრიალდა: მარაგების მკვეთრმა ზრდამ საოპერაციო ფულადი ნაკადი უარყოფითი გახადა, რასაც დაემატა მფლობელებზე ₾31.4 მილიონის განაწილება (დივიდენდი და აქციების გამოსყიდვა). დეფიციტი სრულად ახალი სესხებით დაფინანსდა. საბანკო ვალი 1 წელიწადში 3.1-ჯერ გაიზარდა (მთლიანი ვალი საიჯარო ვალდებულებების ჩათვლით 2.6-ჯერ, ₾159.4 მილიონამდე), რამაც კოვენანტების ხელახალი დარღვევა და მთელი საბანკო ვალის მოკლევადიან ვალდებულებებში გადაკლასიფიცირება გამოიწვია.
📈 2025 წელს შემოსავალი 25%-ით, ₾1.1 მილიარდამდე გაიზარდა და პირველად გადააჭარბა ₾1 მილიარდს. 2019 წლიდან შემოსავალი საშუალოდ წლიურად (CAGR) 15%-ით იზრდებოდა, მიუხედავად იმისა, რომ სადგურების რაოდენობა 146-დან 132-მდე შემცირდა.
📑 2025 წელს EBITDA ₾57.7 მილიონიდან ₾42.9 მილიონამდე შემცირდა, EBITDA მარჟა კი 6.6%-დან 3.9%-მდე. კლების მიზეზებია: (1) საერთო მოგების მარჟის შემცირება 14.0%-დან 11.0%-მდე; (2) საოპერაციო ხარჯების (ცვეთის გარეშე) 14%-იანი ზრდა, ძირითადად ხელფასებისა (+₾4.3 მილიონი) და იჯარის (+₾2.1 მილიონი) ხარჯის გამო; (3) მოთხოვნების გაუფასურების ხარჯის ზრდა ₾2.7 მილიონამდე (2024: ₾0.2 მილიონი).
🏦 2019-24 წლებში "ვისოლმა" ვალი გაანახევრა, 2025 წელს კი ის 2.6-ჯერ გაიზარდა. 2019 წლის ბოლოს ვალი ₾138.2 მილიონი იყო, Total Debt/EBITDA 8.3x, კომპანია კი კოვენანტებს არღვევდა. 2019-24 წლებში EBRD-მა კომპანიას ₾36.0 მილიონის ვალი აპატია, დამატებით კომპანიამ აქტივების გაყიდვით მიღებული ₾84.4 მილიონი სრულად ვალის დაფარვას მოახმარა. შედეგად, 2024 წლის ბოლოს ვალი ₾61.6 მილიონი იყო, Total Debt/EBITDA კი 1.1x.
თუმცა 2025 წლის ბოლოს მთლიანი ვალი ₾159.4 მილიონამდე გაიზარდა (აქტივების 36%), Total Debt/EBITDA-მ 3.7x-ს მიაღწია და კოვენანტები კვლავ დაირღვა. კოვენანტების დარღვევის ძირითადი მიზეზი ბანკისგან წინასწარი თანხმობის გარეშე განხორციელებულ ფინანსურ, კაპიტალურ და დაკავშირებულ მხარეებთან ოპერაციებს უკავშირდება. ბანკებს წლის ბოლომდე ვადამდე დაფარვის მოთხოვნაზე უარი არ უთქვამთ, ამიტომ მთელი საბანკო ვალი მოკლევადიანია, რაც კომპანიის ლიკვიდურობაზე უარყოფითად აისახება.
💵 2025 წელს თავისუფალი ფულადი ნაკადი საპროცენტო ხარჯის შემდეგ (FCF) უარყოფითი იყო და -₾58.2 მილიონი შეადგინა (2024: ₾14.9 მილიონი), ძირითადად მარაგების ₾68.2 მილიონით ზრდის გამო. ეს დეფიციტი და მფლობელებზე განაწილებული თანხები ახალი სესხებით დაფინანსდა.
💰 2019-25 წლებში კომპანიამ მფლობელებზე ჯამურად ₾43.6 მილიონი გაანაწილა. 2021 წლიდან განაწილება აქციების გამოსყიდვით (share buyback) ხდებოდა (2021-22 წლებში ოთხივე აქციონერისგან პროპორციულად), რაც ეკონომიკური შინაარსით ირიბი დივიდენდია, 2025 წელს კი აქციების გამოსყიდვასთან ერთად დივიდენდიც გაიცა. 2025 წელზე მთლიანი განაწილების თითქმის სამი მეოთხედი, ₾31.4 მილიონი, მოდის: ₾20.3 მილიონი დივიდენდი და ₾11.1 მილიონი აქციების გამოსყიდვა. ფულის გადინება განაწილებით არ შემოიფარგლა. ამავე წელს დაკავშირებული მხარეებისგან მისაღები თანხები ₾1.3 მილიონიდან ₾9.5 მილიონამდე გაიზარდა, 2026 წელს კი კომპანიამ სამსონ ფხაკაძეზე ₾10.9 მილიონის სესხი გასცა.
📊 2025 წლის ძირითადი მაჩვენებლები:
- შემოსავალი: ₾1.1 მლრდ (+24.9% წ/წ)
- სადგურების რაოდენობა: 132 (2024: 119)
- საერთო მოგების მარჟა: 11.0%
- საოპერაციო მოგების მარჟა: 3.0%
- EBITDA: ₾42.9 მლნ
- EBITDA მარჟა: 3.9%
- წმინდა მოგება: ₾23.2 მლნ (მარჟა: 2.1%)
- Total Debt/EBITDA: 3.7x
- დივიდენდი: ₾20.3 მლნ (2019-25: ₾22.1 მლნ)